English
 Español
 Português (Brasil)
 Français
 Deutsch
 Italiano
 Nederlands
 Polski
 Türkçe
 Русский
 日本語
 한국어
 简体中文
 Tiếng Việt
 Bahasa Indonesia
 繁體中文
 Čeština
 Dansk
 Norsk (bokmål)
 Suomi
 Ελληνικά
 Română
 Українська
 ไทย
 हिन्दी
 العربية
 עברית
Haldoklik a natív reklámozás? A 2026-os valóságellenőrzés
Az egyesülési hírek és a bezárt Yahoo márka hanyatlásnak tűnnek. Hogy az Outbrain-Teads egyesülés és a Yahoo Gemini leállítása valójában mit változtatott meg, és miért nem tudják a kreatívszámaink megmutatni, hogy a csatorna növekszik-e vagy zsugorodik.

A natív reklámozás nem haldoklik. 2026 júniusára az OpenAdLibrary indexe több mint 725 000 élő natív kreatívet követ nyomon, több mint 29 000 hirdetőtől, 49 hálózaton keresztül – olyan tevékenység, ami csak azért létezik, mert a hirdetők tovább finanszírozzák, a kiadók pedig tovább monetizálják. Ami valójában történik, az a konszolidáció néhány nagy platform között, nem pedig a piac zsugorodása: az Outbrain felvette a Teadst, a Yahoo összehajtotta natív stackjét a Gemini bezárása után, és a túlélő hálózatok nagyobbak és jobban beágyazottak, mint a néhány évvel ezelőtti töredékes játékosok halmaza.
Ez a különbség, az összeolvadás kontra a hanyatlás, fontos mindenkinek, aki arról dönt, hogy a csatornában tartsa-e a költségvetést.
Honnan ered a „natív haldoklik” gondolat#
Néhány valós fejlemény táplálja a narratívát, és ezek inkább egyenes választ érdemelnek, mint elutasítást.
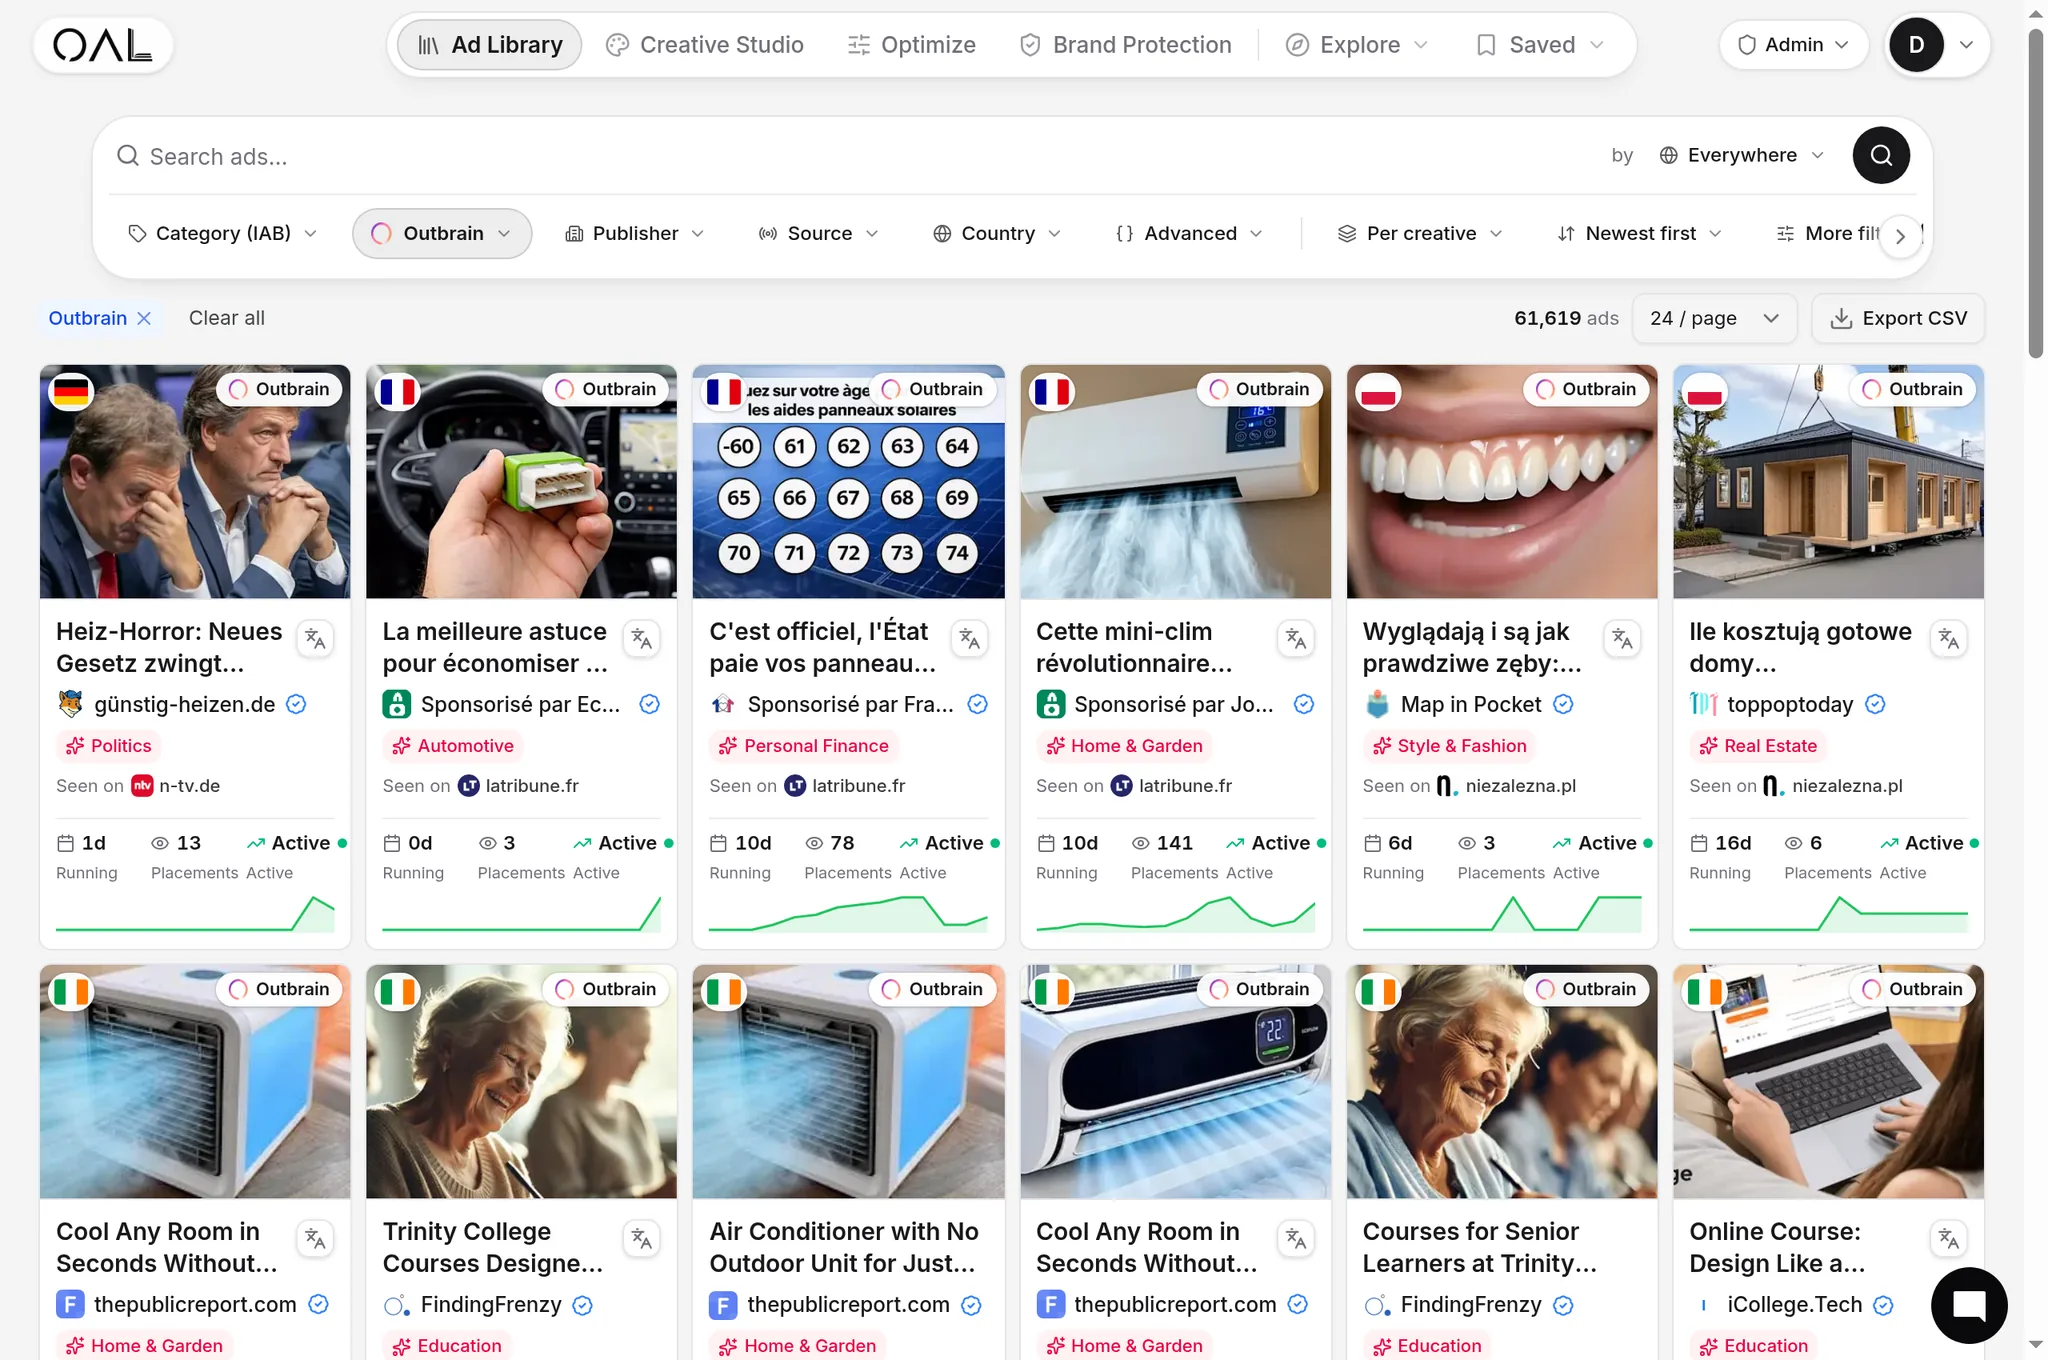
A nagy nyilvánosságú vállalási egyesülések visszavonulásnak tűnnek, ha nem nézel közelebbről. Az Outbrain és a Teads egyesült, és az egyesült entitás most a Teads néven működik. Magyarázatunk arról, hogy az Outbrain lett-e Teads, pontosan lefedi, mi változott a hirdetők számára. Két nagy natív játékos egyesülése távolról úgy tűnhet, mintha a kategória zsugorodna. A gyakorlatban két mérleg összeolvadása történik, mert a skála egyre fontosabb a Meta és a Google hirdetési eszközeivel szemben, nem pedig azért, mert az alapul szolgáló kínálat vagy hirdetői kereslet eltűnt volna.
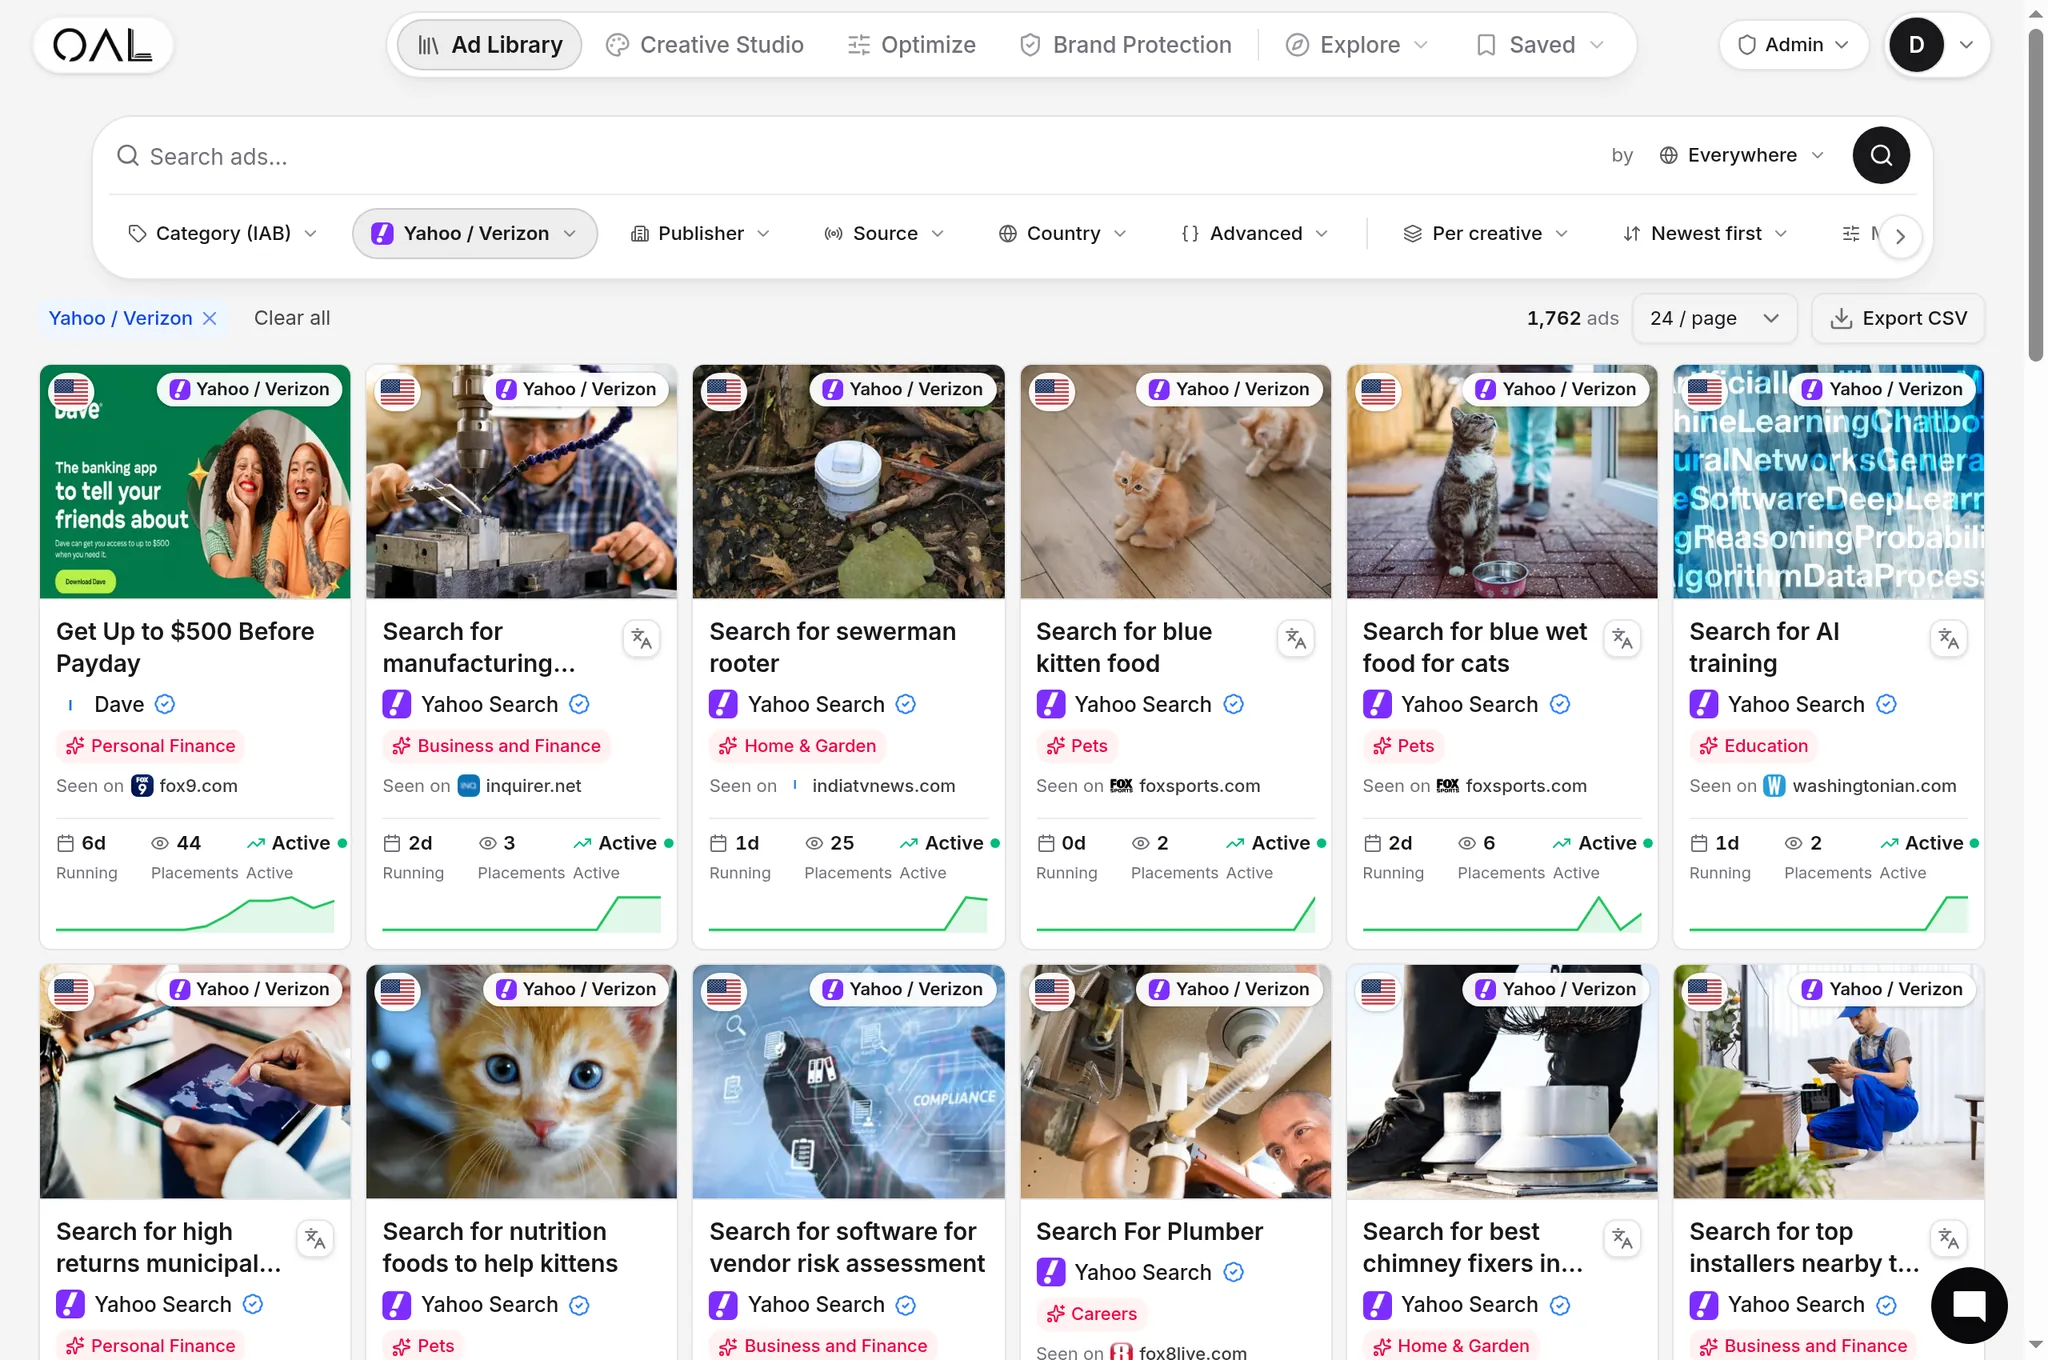
A Yahoo Gemini bezárása eltávolított egy ismerős márkanevet. A Yahoo natív és kereső stackje valódi átmeneten ment keresztül, részletezve a Yahoo Gemini történetében, de a natív megjelenítések tovább futnak a Yahoo DSP infrastruktúráján keresztül új márkanevén. A termék neve változott. A hirdetési egységek és az őket szállító kiadói kínálat nem tűntek el.
A cookie-k elavulását tévesen rossz hírként sorolják be a natív reklámozás számára. Pont az ellenkezője. A natív alapvető célzási modellje jobban támaszkodik a kontextuális célzásra, a reklámok oldaltartalomhoz való illesztésére, mint a harmadik féltől származó cookie-k követésére. Ahogy a cookie-alapú célzás egyre nehezebbé válik a nyílt weben, a natív kontextuális megközelítése relatívon vonzóbbá válik, nem kevésbé, azokhoz a csatornákhoz képest, amelyek teljesen a többoldalas követésre támaszkodtak.
A hirdetésblokkolók és a banner-vakság bizonyítékként szolgálnak, de ezek érvényesítik a natívat, nem cáfolják. A natív egységek úgy lettek tervezve, hogy a tartalomfolyamban helyezkedjenek el, nem pedig megszakítsák azt, ami pontosan a formátum válasza az olvasók hagyományos megjelenítési hirdetésekkel szembeni fáradtságára. Ha valami, a nyilvánvaló megjelenítési hirdetésekkel szembeni növekvő ellenállás idővel több kiadói bevételt terel a natív formátumok felé.
Ami valójában történik: kevesebb, nagyobb játékos#
Az igazi trend 2025-ben és 2026-ban az összeolvadás, nem a zsugorodás. A Taboola továbbra is a legnagyobb hálózat kreatív mennyiség szerint indexünkben, az Outbrain/Teads és az MSN natív megjelenítései szintén jelentős élő kínálatot szállítanak. A középszintű hálózatok, mint az MGID, a Revcontent és a MediaGo, tovább működnek jelentősen kisebb, de még mindig aktív hirdetői bázissal. Ez egy olyan piac, amelynek néhány domináns platformja és versenyképes középszintje van – ugyanaz a forma, amelybe a legtöbb érett hirdetési csatorna idővel belekerül, nem egy visszavonuló piac.
| Jel | Kívülről hogyan néz ki | Valójában mi történik |
|---|---|---|
| Outbrain-Teads egyesülés | Két márka egy lesz | Összeolvadás skálaért, a kínálat fennmarad |
| Yahoo Gemini bezárása | Egy ismerős márka eltűnik | Átnevezett infrastruktúra, a megjelenítések folytatódnak |
| Cookie-k elavulása | A célzás mindenhol nehezebbé válik | Relatívon előnyben részesíti a natív kontextuális modelljét |
| Növekvő hirdetésblokkolás | Kevesebb hirdetést látnak | Előnyben részesíti a feedbe ágyazott formátumokat a megszakító megjelenítéssel szemben |
Amit a hálózati szintű számok valójában mutatnak#
Az élő kreatív számok hálózatonkénti megtekintése konkrétan igazolja az összeolvadás-nem-zsugorodás esetét. 2026 júniusára indexünk azt mutatja, hogy a Microsoft natív megjelenítései több mint 281 000 élő kreatívet szállítanak, a Taboola több mint 206 000-at, az Outbrain (most a Teads védőernyője alatt) pedig további több mint 108 000-et ad hozzá. Az MGID, a Revcontent, a MediaGo és a Yahoo mind kisebb, de valóban aktív hirdetői bázist szállítanak. Ez egy olyan piac, amelynek több nagy platformja végzi a mennyiség nagy részét, és egy egészséges középszintje van alattuk – ugyanaz a forma, amelybe a legtöbb érett csatorna beleáll, nem pedig az összeomlás jele.
A hirdetői kereslet oldala ugyanazt a történetet meséli el#
Az élő hirdetők száma az őszintébb jel, mint a bármely egyes platformról szóló címsorok. Indexünk jelenleg több mint 29 000 különálló hirdetőt mutat, akik natív kreatívet futtatnak, az egészségügy és táplálékkiegészítők területétől a pénzügy, biztosítás, otthoni szolgáltatások és e-kereskedelemig terjedő szegmensekben. Az egészségügy, a pénzügy és a biztosítás továbbra is a legnagyobb szegmensek kreatív mennyiség szerint az indexben, ami összhangban van azzal, ahol a lead-generálás és az affiliate gazdaságtan történelmileg a legjobban támogatta a natív költségszerkezetét. Egy haldokló csatorna nem tart fenn ilyen széles aktív kiadást tucatnyi szegmensben egyszerre.
| Szegmens | Élő kreatívok az indexben (kb., 2026 június) |
|---|---|
| Egészségügy | 24 000+ |
| Pénzügy | 24 000+ |
| Biztosítás | 22 000+ |
| E-kereskedelem | 19 000+ |
| Szórakozás | 18 000+ |
| Szoftver | 14 000+ |
| Utazás | 13 000+ |
| Otthon és kert | 11 000+ |
Tíz különálló szegmens, amelyek mindegyike öt számjegyű aktív kreatív mennyiséget szállít egyszerre, nem úgy néz ki, mint egy összezsugorodó piac. A legjobb natív hirdetési szegmenseink részletes elemzése mélyebben belemegy abba, hogy ezek a konkrét kategóriák miért dominálnak, és mit jelent ez a jövedelmező megközelítések koncentrációjáról.
Egy valóban haldokló hirdetési csatorna egy specifikus mintázatot mutat: negyedévente zsugorodó hirdetői számok, kiadók, akik eltávolítják a widget kínálatot, mert az már nem hoz bevételt, és egyre rövidebb átlagos hirdetési futási idők, mivel egyre kevesebb kampány termel nyereséget. Egyik sem jelenik meg itt. A kiadók, a nagy portáloktól, mint az MSN, a niche tartalomoldalakig, tovább futtatják a natív widgeteket, mert a formátum még mindig megbízhatóan alakítja át az olvasók figyelmét bevétellé ahhoz, hogy megérje a helyet. Az hirdetési hosszúság mint nyerő jel adataink sok kreatívet mutatnak, amelyek egy hónapnál is tovább futnak – pont az ellenkezője annak, amit egy olyan csatornától várnánk, amelyet a hirdetők elhagynának.
Hol van a valódi kockázat#
Ebből egyik sem jelenti azt, hogy minden öt évvel ezelőtti natív stratégia változatlanul működik. Néhány valódi nyomást érdemes követni:
- A megfelelési felügyelet egyre szigorúbb, különösen az egészségügyi és pénzügyi állítások körül, ami egyre több hirdetőt terel a jobban megépített pre-lander oldalak felé, és távolabb az agresszív, határmentes szövegektől.
- A platformok összeolvadása csökkenti a független vásárlási kapcsolatok számát, ami idővel koncentrálhatja a tárgyalási erőt kevesebb, nagyobb hálózattal szemben.
- A hirdetők közötti növekvő szakértelem megemeli a lécet az új belépők számára. Azok a megközelítések és kreatív megoldások, amelyek évekkel ezelőtt minimális verseny mellett működtek, most sokkal több teszteléssel és iterációval szembesülnek a bevált játékosok részéről.
Ezek érettségi nyomások, olyanok, amelyekkel minden hirdetési csatorna előbb-utóbb szembesül, nem pedig a piac zsugorodásának bizonyítékai. Ha azt mérlegeli, hogy most lépjen-e be a natívba, vagy néhány évvel ezelőtt, az őszinte válasz az, hogy ez egy nehezebb csatorna az olcsó győzelemhez, mint valaha volt, egyszerűen azért, mert több hirdető találta meg a működő megközelítéseket, és azokat iterációval és költségvetéssel védik. Ez egy más probléma, mint hogy a csatorna eltűnne, és ugyanaz a probléma, amin keresztülment a kereső- és közösségi hirdetés is, ahogy éretté vált. A válasz nem az, hogy kerüljük a csatornát, hanem hogy alaposabban kutatunk, mielőtt költségvetést kötelezünk – pontosan ezt a rést kellene betöltenie az élő kreatív adatokra épülő eszközöknek.
Hogyan segít az OpenAdLibrary ezt Önnek megítélni#
Ahelyett, hogy egyetlen hálózatról szóló címsorokra támaszkodna, közvetlenül megnézheti, mi él éppen most. Az OpenAdLibrary indexe 49 hálózatot ölel fel, és lehetővé teszi, hogy ellenőrizze a hirdetők számát, a kreatív mennyiséget és azt, hogy mennyi ideje futnak a hirdetések szegmensenként – ez közvetlenebb betekintést nyújt a csatorna egészségébe, mint bármely egyes vállalat sajtóközleménye. A natív reklámozás állapota 2026 jelentésünk és a natív reklámozási statisztikák cikkünk mind ugyanabból az élő indexből merít, ha a teljesebb adatképet szeretné látni, és a hirdetési intelligencia eszközök lehetővé teszik bármely szegmens saját ellenőrzését.
Végszó#
A natív reklámozás nem haldoklik. Összeolvad kevesebb, nagyobb platform körül, miközben a hirdetői kereslet és a kiadói kínálat is jelentős marad. Az a csatorna, amely valójában zsugorodik, az a töredékes, tucatnyi kis hálózatból álló natív változat néhány évvel ezelőttről, és ez az összeolvadás érettségi jel, nem pedig halálos.