English
 Español
 Português (Brasil)
 Français
 Deutsch
 Italiano
 Nederlands
 Polski
 Svenska
 Türkçe
 Русский
 日本語
 한국어
 简体中文
 Tiếng Việt
 Bahasa Indonesia
 繁體中文
 Čeština
 Dansk
 Suomi
 Ελληνικά
 Română
 Magyar
 Українська
 ไทย
 हिन्दी
 العربية
 עברית
Blir native annonser mer kostbare? CPC-trenddata
Kjøpere rapporterer at kostnadene for native annonsering generelt har økt, med presset konsentrert i noen få vertikaler og Tier-1-geografiske områder. Hva som kan drive det, og hvordan du kan sjekke om det gjelder din nisje.

Kostnadene for native annonsering har generelt trendet oppover over de siste flere år, hovedsakelig drevet av større annonsøretterspørsel som konkurrerer om et relativt fast inventar av premium-publiseringsplasseringer, ikke av en enkelt nettverkspolicyendring. Om kostnadene føles "stigende" for deg spesifikt avhenger kraftig av vertikal og geografisk område: konkurransedyktige vertikaler som finans og forsikring har sett det største presset, mens mindre konkurransedyktige nisjer har holdt seg mer stabilt.
Hva som faktisk driver trenden#
Inventaret for native annonsering har ikke vokst så raskt som etterspørselen fra annonsører. Settet av premium-publiseringssider som er villige til å vise sponsede innholdswidgets er relativt stabilt; det som har endret seg er hvor mange annonsører, spesielt fra vertikaler som tidligere brukte mer på Meta og Google, har flyttet budsjett til native annonsering etter at disse kanalene ble mer kostbare og policyrestriktiv. Det er enkel tilbud og etterspørsel: flere budgivere som konkurrerer om samme plasseringer presser opp auksjonsprisen.
Det er også en komposisjonseffekt som er verdt å separere fra en faktisk prisøkning. Når flere annonsører med større budsjetter kommer inn i konkurransedyktige vertikaler, vil gjennomsnittsprisen over hele nettverket stige selv om prisen for en spesifikk annonsørs nisje ikke har endret seg mye. Om du er i en mindre konkurransedyktig kategori, kan du kanskje ikke merke den økningen som vises i vertikal-gjennomsnitt.
Hvor presset konsentreres#
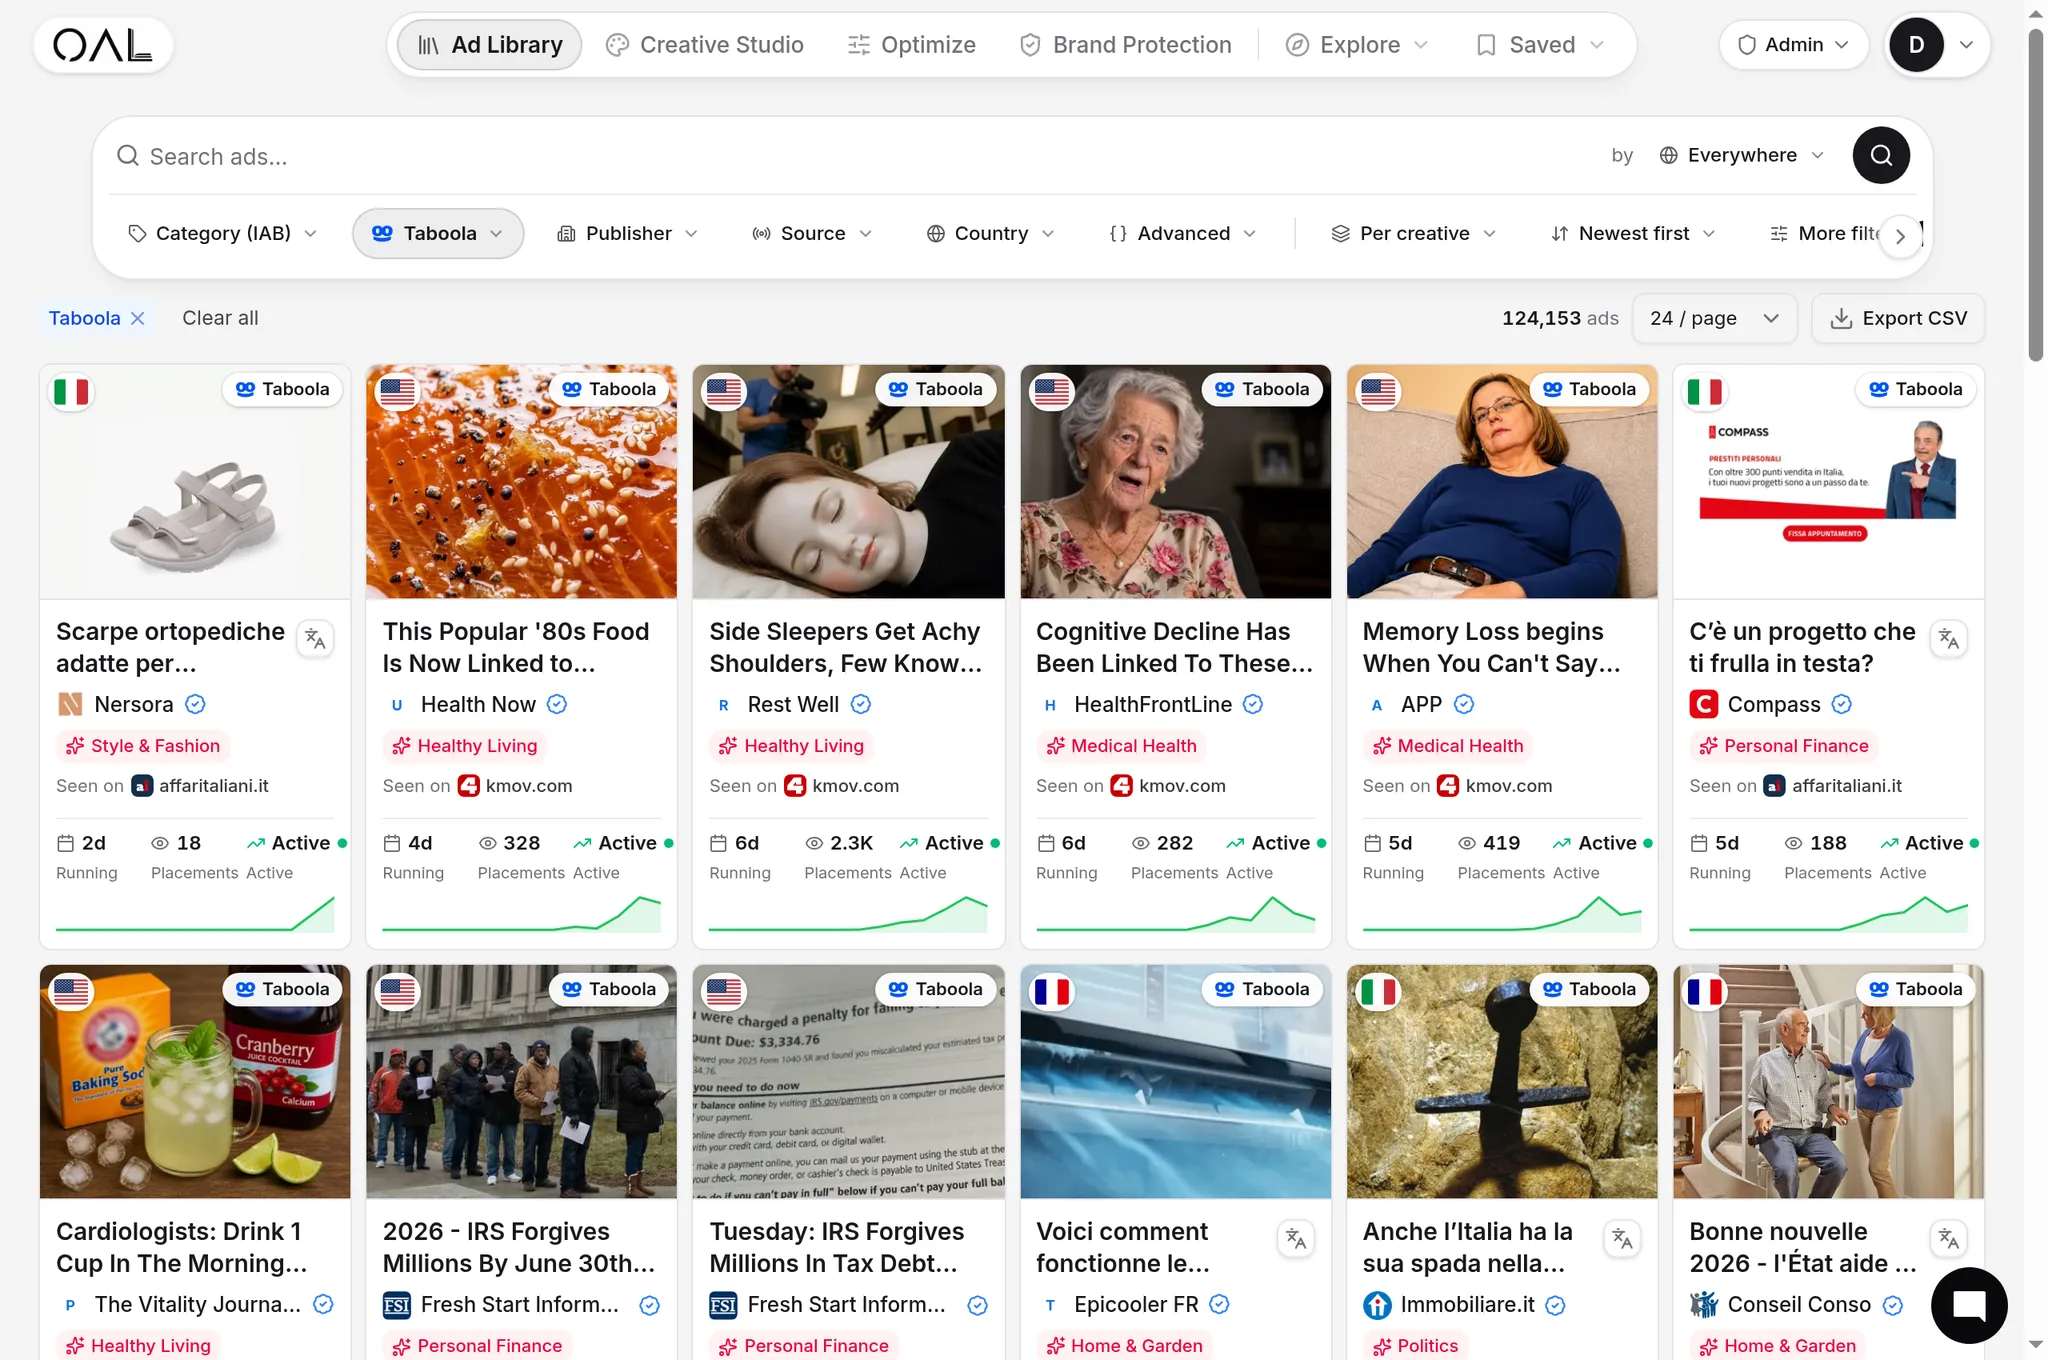
Helse, finans og forsikring har den største kreativvolumet i OpenAdLibrary-indeksen (over 725 000 native kreativer over 49 nettverk pr. juli 2026), og denne konsentrasjonen av annonsøretterspørsel er nøyaktig hvor kostnadspresset vises hardest. Om din tilbud ligger i en av de beste vertikalene for native annonsering, konkurrerer du mot den største poolen av konkurrerende annonsører på nettverket, og stigende kostnader der er en reell, strukturell dynamikk, ikke en midlertidig blipp.
Mindre konkurransedyktige vertikaler, hjem og hage, nisje-ehandel, visse B2B-kategorier, har generelt ikke sett samme press, fordi antallet annonsører ikke har vokst så raskt relativt til tilgjengelig inventar.
Geografisk område er like viktig som vertikal#
Tier-1-geografiske områder (USA, UK, Canada, Australia) har absorbert mesteparten av etterspørselveksten, siden det er der annonsørbudsjetter og gjennomsnittlige ordreverdier er høyest. Tier-2 og Tier-3-geografiske områder har generelt holdt seg mer stabilt, noe som er delvis grunnen til at skalering til nye geografiske områder har blitt en mer vanlig strategi for kjøpere som søker hullrom i stedet for bare å akseptere stigende Tier-1-kostnader. Dette er ikke et loophole, men der det faktiske konkurransepresset ikke har tatt seg opp ennå.
Hva kjøpere faktisk rapporterer, kvalitativt#
I stedet for å sitere presise industribredde tall, som varierer mye basert på metodologi og ikke kan stole på, er det mer nyttig å beskrive det mønsteret kjøpere konsekvent rapporterer: CPC i de mest konkurransedyktige vertikalene har føltes som en jevn oppgang over de siste par år, med periodiske plateau i stedet for en jevn kontinuerlig linje. Kjøpere som har vært i kanalen siden den var mindre saturert, beskriver at de trenger betydelig høyere budsjetter i dag for å oppnå samme volum av profitable konverteringer som de fikk noen år tilbake i samme vertikal. Dette er konsistent med en moden kanal som absorberer mer kompetent konkurranse, som er en normal livssyklus for enhver annonseringskanal som starter billig og blir oppdaget.
Det er også konsistent med det som skjedde med søk og sosiale CPC en tiår tidligere: tidlig fordel komprimeres når flere annonsører kommer og blir bedre på budgivning. Native annonsering er bare noen år bak denne kurven, og kjøpere som kom inn tidlig konkurrerer nå med kjøpere som har hatt tid til å bygge sofistikert budgivings- og kreativoperasjoner.
Er det nettverkene eller markedet?#
Det er verdt å separere to forskjellige ting kjøpere noen ganger konflaterer:
Nettverksendringer: minimum budfloors, nye annonseformater, policyendringer. Disse skjer faktisk og kan påvirke din spesifikke kostnad, men de er sporadiske og nettverksspesifikke, ikke en kontinuerlig trend.
Markedsendringer: flere annonsører, større budsjetter, mer sofistikert budgivning, inkludert publiseringsnivå og enhets-/geo-budmodifikatorer som presser mer verdi ut av samme inventar, som indirekte presser clearingpriser oppover når konkurrentene blir bedre på budgivning. Dette er den største driveren for enhver langvarig kostnadstrend, og det er strukturell, ikke noe enkelt nettverk kontrollerer.
Mesteparten av det kjøpere beskriver som "native annonsering blir mer kostbar" er den andre typen: mer kompetent konkurranse, ikke en policyendring.
Hva dette betyr for din budsjettering#
Noen praktiske justeringer følger av dette:
- Benchmark mot din egen vertikal og geografisk område, ikke et nettverksgjennomsnitt. En nettverksbasert CPM-trend forteller deg lite om din nisje ikke er der presset konsentreres; les prisområder per vertikal i stedet for å behandle nettverket som en monolit.
- Forvent at CPA-målet må revideres periodisk, ikke fordi nettverket flyttet målpostene, men fordi din konkurransegruppe er mer sofistikert enn et år eller to tilbake.
- Ikke antar at en stigende kostnad betyr en dårligere kanal. Native CPM som stiger sammen med mer konkurranse er ofte et tegn på at kanalen bekrefter seg for flere annonsører, ikke at den forringes. Sammenlign med hvordan søk og sosiale CPC har utviklet seg over samme periode før du konkluderer med at native annonsering har blitt relativt dårligere.
- Sjekk om presset kommer fra et spesifikt nettverk før du avskriver hele kanalen; kostnadstrender er ikke uniforme over Taboola, Outbrain, MGID og Revcontent.
Hva stigende kostnader betyr for kreativstrategi#
Når en kanals baseline-auksjonspris stiger, er den faktoren som fortsatt fullt ut tilhører deg kreativ kvalitet, fordi hvert nettverks auksjon vurderer forventet engagement sammen med raw bud. En sterkere hook gir deg effektivt en lavere pris for samme plassering, noe som er grunnen til at kjøpere i de mest konkurransedyktige vertikalene pleier å investere mer i kreativ iterasjon når konkurransen øker, ikke mindre. Å sitte på en enkelt kreativ i månedsvis mens kostnadene stiger rundt det er den raskeste måten å føle en markedstrend som en personlig; å freshe opp vinkler regelmessig, informert av hva som faktisk fungerer i vertikalene akkurat nå, er en direkte offset mot stigende baseline-kostnader i stedet for en nice-to-have.
Samme logikk gjelder landing pages og tilbud. Om kostnaden for å få et klikk stiger, går avkastningen på å forbedre det som skjer etter klikket, konverteringsrate, gjennomsnittlig ordreverdi, oppfølgingsmonetisering, opp tilsvarende. Kjøpere som har holdt samme funnel uendret i et år mens kostnadene har økt gradvis, har ikke undersøkt den mer kontrollerbare halvdelen av ligningen.
Hvordan verifisere trenden for din egen nisje#
I stedet for å basere seg på generalisert kostnadskommentarer, er den mer pålitelige sjekken direkte: se om annonsører i din spesifikke vertikal og geografisk område fortsatt driver kreativt med profitt akkurat nå. Annonselanglivhet, hvor langt konkurrerende kreativ holder seg live, er en bedre sanntidssignal på om kostnadene i din spesifikke del av native annonsering har blitt prohibitiv, fordi annonsører stopper å betale for plasseringer som ikke gir en profitabel pris. Du kan sjekke dette direkte mot live, nåværende kreativer gjennom OpenAdLibrary's annonsintelligens tool i stedet for å basere seg på en generalisert trend som kanskje ikke gjelder din nisje eller geografisk område.
En rimelig forventning fremover#
Med unntak av en større endring i annonsøretterspørsel bort fra native annonsering, vil de strukturelle driverne bak stigende kostnader, flere annonsører, mer sofistikert budgivning, et relativt fast premium-inventar, ikke forsvinne. Det betyr ikke at enhver vertikal eller geografisk område vil fortsette å stige med samme rate; konkurransepresset pleier å plateau når en kategori modnes og annonsører som ikke kan opprettholde den høyere kostnaden faller ut, etterlater en mindre, bedre kapitalisert pool som budgir på et mer stabilt equilibrium. Kjøpere som planlegger multi-year budsjetter bør forvente gradvis økende press i konkurransedyktige kategorier i stedet for enten en plutselig spike eller en tilbakevending til tidligere, billigere priser.
Konklusjonen#
Kostnadene for native annonsering har trendet oppover generelt, hovedsakelig fordi flere, bedre finansierte, mer sofistikert annonsører budgir inn i et relativt fast inventar av premium-plasseringer. Det presset konsentreres kraftig i noen få vertikaler og Tier-1-geografiske områder. Om du er utenfor disse, kan narrative om "stigende kostnader" kanskje ikke beskrive din faktiske erfaring, og det mer nyttige spørsmålet er ikke om native annonsering generelt har blitt mer kostbar, men om din spesifikke vertikal, geografisk område og nettverkskombinasjon fortsatt gir en profitabel CPA i dag.