English
 Español
 Português (Brasil)
 Français
 Deutsch
 Italiano
 Nederlands
 Polski
 Svenska
 Türkçe
 Русский
 日本語
 한국어
 简体中文
 Tiếng Việt
 Bahasa Indonesia
 繁體中文
 Čeština
 Dansk
 Suomi
 Ελληνικά
 Română
 Magyar
 Українська
 ไทย
 हिन्दी
 العربية
 עברית
Native Ads for Finans & Trading: Vinklinger, trakter og compliance
En spillebok for finansannonsører på native-nettverk: subvertikaler, fem vinklinger sett i lenge observerte fangster, traktstruktur, budsjettplanlegging og compliance-reglene nettverkene publiserer. Ikke finansiell eller juridisk rådgivning.

Native annonser kan fungere for finans fordi feeds kan nå pengebeslutninger før søk gjør det. Leseren som scroller nyheter klokken 6:45 har ikke ennå Googlet "når bør jeg pensjonere meg" eller "beste termininnskuddsrenter", men den rette overskriften i den rette feeden kan plante spørsmålet. Mange finansannonsører kjører native-kampanjer, og denne spilleboken bygger på finansannonser vi fanget i 2026. Den dekker finans-subvertikalene, fem vinklinger sett i lenge observerte fangster, traktstrukturen finansannonsører vanligvis bruker med kald feed-trafikk, budsjettplanlegging, og compliance-reglene nettverk publiserer. Det er ikke finansiell, juridisk eller regulatorisk rådgivning.
Hvorfor finans og native feeds passer sammen#
Tre strukturelle grunner, ingen av dem tilfeldige.
Økonomien kan støtte høyere bud. En finansiert tradingkonto, et refinansieringslead eller en annuitetskonsultasjon kan være verdt mye for annonsøren, så finansielle kjøpere kan kanskje by mer per klikk enn annonsører som selger lavverdiprodukter. Om det etterlater en margin avhenger av din egen leadverdi og konverteringsrater; vi har ingen auksjonsdata som viser hvem som overbyr hvem.
Native når pre-intent pengeøyeblikk. Søk fanger folk som allerede kjenner spørsmålet sitt. Feeds fanger folk som ennå ikke vet at de blir underbetalt på sparerenten, kvalifiserer for en tilbakebetaling, eller overforbruker i pensjonisttilværelsen. De beste finansielle native-vinklingene fabrikkerer spørsmålet og svarer deretter på det.
Publikumet kan matche. Mange kjøpere behandler nyhetsfeed-inventar (artikkelsidene hvor innholdsanbefalingswidgets befinner seg) som eldre og mer desktop-tungt enn sosiale medier; vi har ingen publikumsdata som bekrefter det, så sjekk hvert nettverks målretting og rapportering for din geo. Pensjonsplanlegging, annuiteter, boligkapital og innskuddsrenter er rettet mot lesere som disse. Flere lenge observerte annonser i våre 2026-fangster hadde pensjons- eller ytelsestema, noe som er verdt å merke seg, men ikke viser hvorfor de kjørte eller om de betalte seg.
Hvor mange finansannonser vi fanget, er et mål på vår dekning, ikke på etterspørsel eller forbruk, så denne spilleboken rangerer ikke finans mot andre vertikaler. Kategorinivå-kontekst fra våre fangster finnes i oversikten over topp native annonsevertikaler.
Kjenn din subvertikal før du velger noe#
"Finans" i native er seks distinkte forretninger, og hver nedstrøms beslutning — nettverk, trakt, bud, compliance-holdning — avhenger av hvilken du er i:
- Renter og innskudd. Termininnskudd, sparekontoer, CD-ekvivalenter. Sammenligningstrakter, geo-lokalisert, monetisert per kvalifisert klikk eller kontoreferanse. Holdbare så lenge rentemiljøet holder.
- Trading og investering. Meglerregistreringer, trading-utdanning, asset-manager lead-gen. Ofte høye kundeverdier og konkurransedyktige bud; langform utdannings-trakt. Tradingprodukter som CFDer møter lisens- og risikovarselregler som varierer fra land til land.
- Kreditt og lån. Refinansiering, personlige lån, kredittkort. Sterkt regulert og geo-sperret: långivere møter lisensregler, og Taboola forbyr for eksempel kredittreparasjonstjenester. Vanskelig å komme inn i liten uten compliance-støtte.
- Ytelser og kvalifisering. Offentlige tilbakebetalinger, seniorfordeler, subsidisjekker. Lead-gen-økonomi og tett policy-gransking: Taboolas FAQ for finanspolicy lister falsk offentlig tilknytning blant påstandene anmelderne deres oftest avviser.
- Storkostnads-leads. Tilbudsforespørsels-trakt for store kjøp — "hva koster X"-forretningen. Teknisk sett tilstøtende til hjemmetjenester; monetiserer og oppfører seg som finans.
- Søkearbitrasje. Kjøpe native klikk inn i monetiserte søkesider. Synlig i våre fangster; en volumforretning med sin egen økonomi.
Hvis du tar én ting fra denne delen: ikke sammenlign deg med "finans." Sammenlign deg med de ti annonsørene i din subvertikal, i din geo, på ditt målrettede nettverk. Indeksen gjør den spesifikke kohorten synlig.
Hvor vi fanget finansannonser#
Våre 2026-fangster inkluderte finansannonser på flere nettverk. Vi har ikke et reproduserbart, datert uttrekk av antall per nettverk, så denne delen beskriver hvor vi så finansannonser i stedet for å rangere nettverk etter dem:
Nettverk hvor vi fanget finansannonser: Microsoft Audience Network (MSN), Taboola, Outbrain (Teads), Revcontent og Yahoo-eiendommer. Fangstantall ville beskrive vår dekning, ikke hvor finansannonsører bruker penger eller presterer best.
Hva vi så på hvert nettverk:
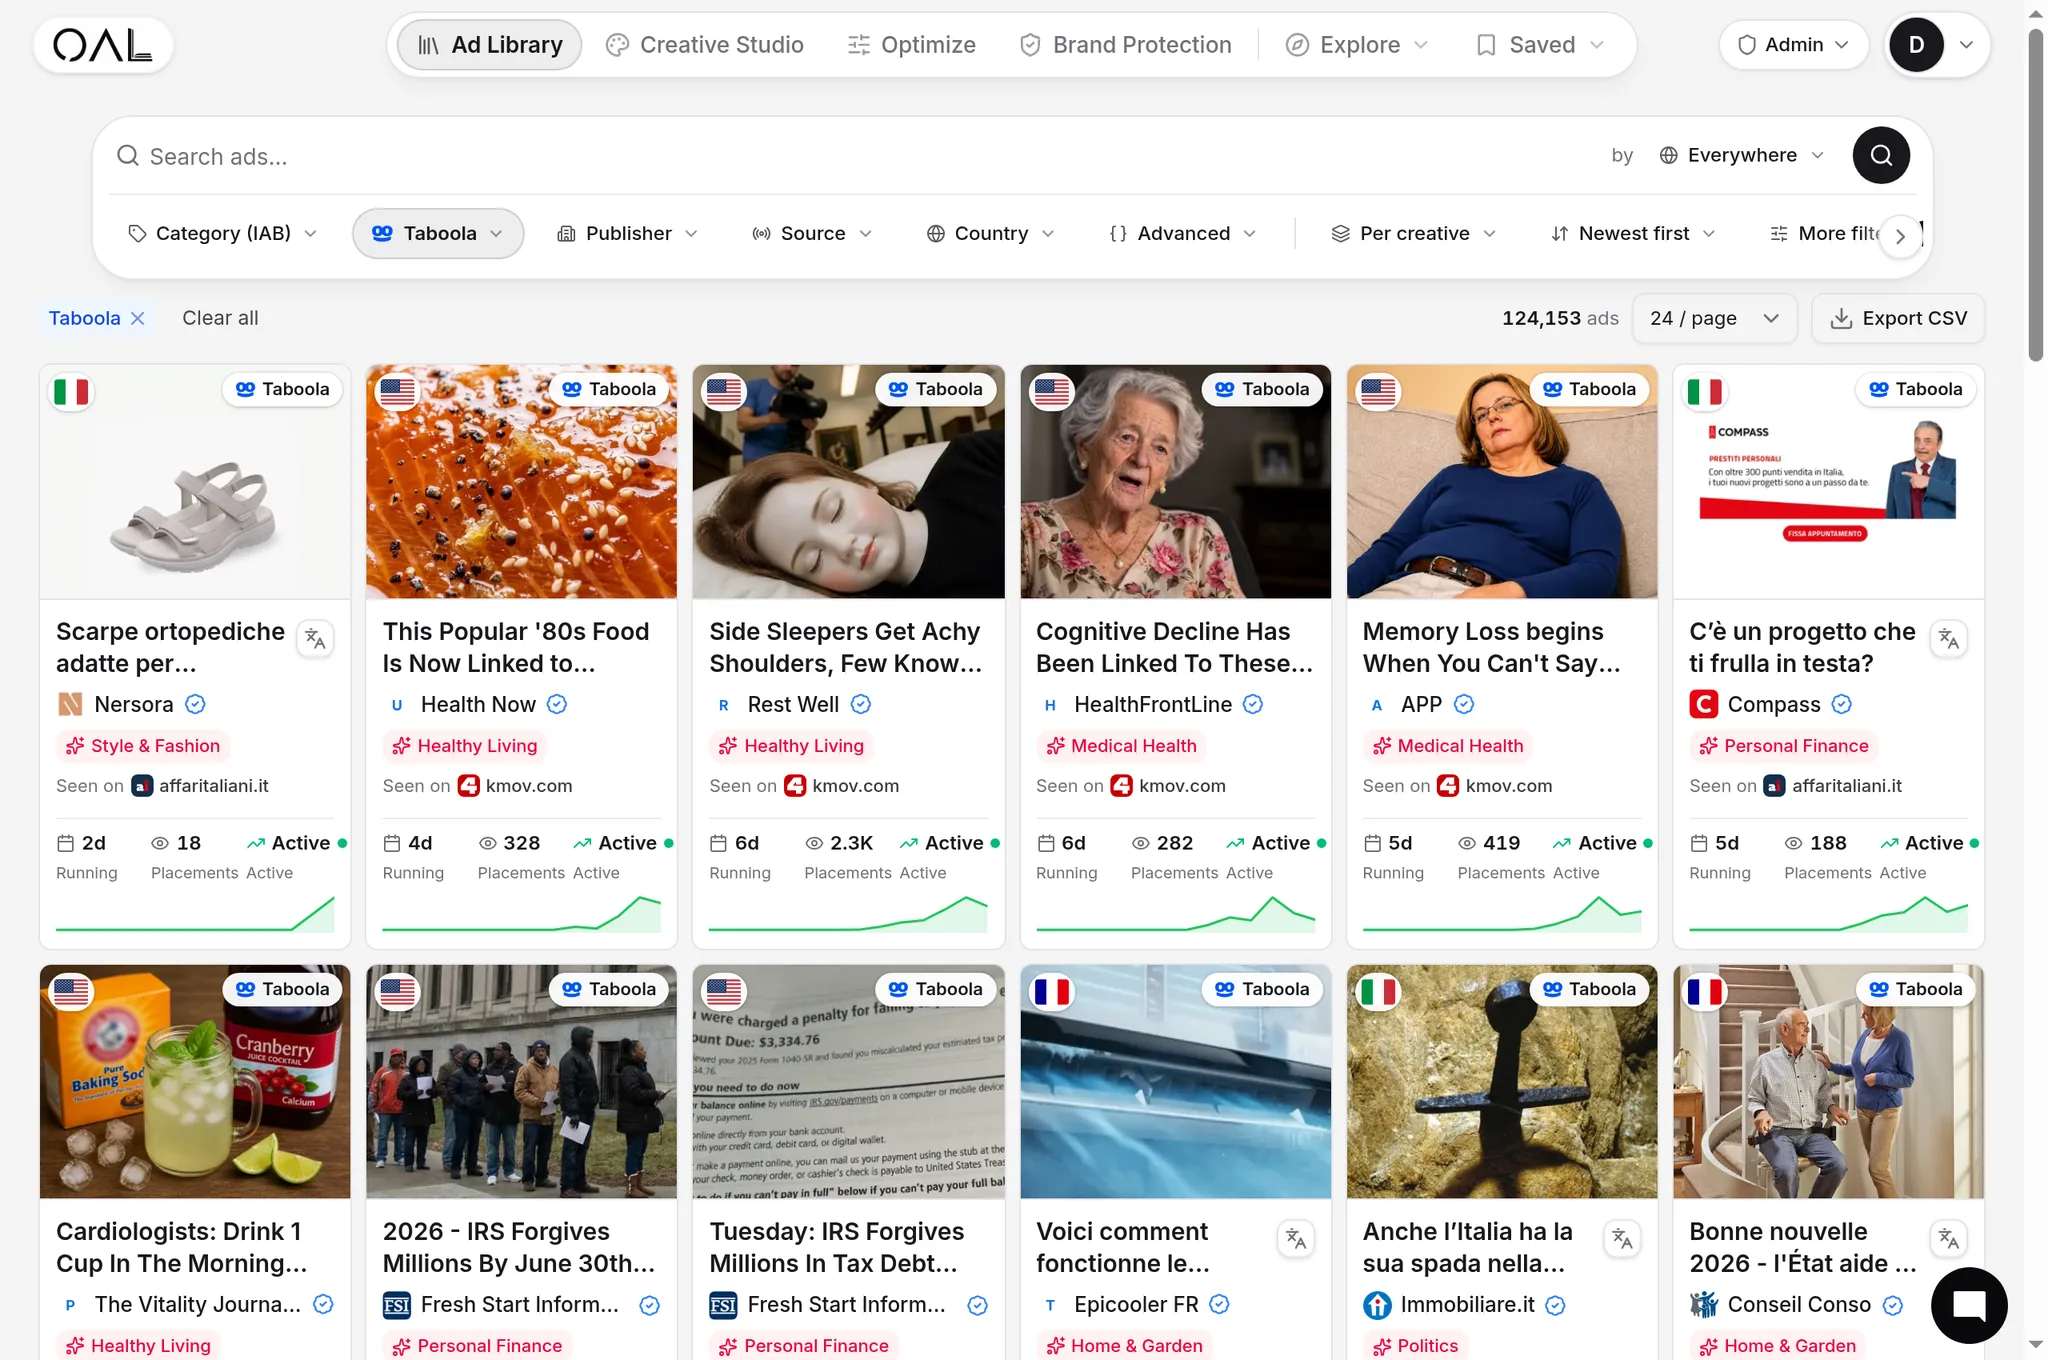
Microsoft Audience Network (MSN). Microsoft Advertising selger native-plasseringer på tvers av sine egne eiendommer, som Microsoft Edge og Outlook. Mange kjøpere beskriver det publikummet som desktop-tungt og eldre; vi har ingen publikumsdata som bekrefter det, så sjekk Microsofts målretting og rapportering for din geo. Vår guide til MSN native annonser dekker mekanikkene. Taboola. Sammenligningssider, trading-utdanning og pensjons-lead-gen dukket alle opp i våre finansfangster. Taboolas FAQ for finanspolicy lister påstandene anmelderne deres oftest avviser, noe som er verdt å lese før du bygger. En gratis OpenAdLibrary-konto viser de 20 nyeste annonsene på Taboola-spionsiden; filtrering av finansfangster krever Founders-planen. Revcontent. Finansannonsører dukket opp i våre Revcontent-fangster; vi har ingen data om klikkprisene deres relativt til premium-feeds eller om det fungerer som et testområde. MGID. Finans var ikke blant de største klassifiserte kategoriene i våre MGID-fangster, som ble ledet av underholdning. Det gjenspeiler vår dekning og klassifisering; enkelte finansvinklinger dukker fortsatt opp der.
Den praktiske regelen: se først hvor konkurrentene i din subvertikal dukker opp i fangster, og bekreft deretter med nettverkets retningslinjer og din egen test. Å se mange konkurrenter viser aktivitet, ikke at et nettverks publikum eller anmelderteam passer til tilbudet ditt.
Fem finansvinklinger fra lenge observerte fangster#
Disse mønstrene er hver forankret i en ekte annonse fra våre 2026-fangster. De viser hva som kjørte og hvor lenge, ikke hva som konverterte.
1. Pensjonskostnadsbesparende listicles#
"Retirees Are Dropping These 12 Costs" (Silver Penny, Microsoft Audience Network) hadde blitt observert i 38 påfølgende dager da den sist ble fanget. Det viser vedvarende tilstedeværelse, ikke fortjeneste: vi kan ikke se forbruket, klikkene eller konverteringene, og lange kjøringer kan også gjenspeile merkevarebudsjetter, testing eller langsom optimalisering. Vinklingen lover handlingsopprettet tapsunngåelse med en nummerert, begrenset uttelling; om den rammen fungerer bedre for eldre publikummer, er noe du må teste.
2. Det eviggrønne pensjonsspørsmålet#
"When Should You Retire?" (Fisher Investments) — også 38 dager kjøring ved fangst. Fire ord, ingen hype, merkevaremerket. Asset-forvaltere kjører ofte spørsmål som dette inn i guide-nedlastnings-trakt; vi kan ikke se denne kampanjens bud, kostnader eller leadverdi. Lærdommen for mindre kjøpere: et spørsmål publikummet ditt allerede stiller seg selv trenger ingen clickbait-innpakning.
3. Rente- og produktsammenligning#
"Term Deposit Rates for Seniors in New Zealand: What to Know" (Loop of Now, MediaGo) hadde kjørt 16 dager ved fangst. Rentegap-nysgjerrighet ("blir jeg underbetalt på sparepengene mine?") går igjen ofte i finansannonsering og lokaliseres rent: det samme skjelettet kan kjøre per land med lokale produktnavn og lokale renter, som må være oppdaterte og korrekte.
4. Kvalifiserings- og ytelsessjekker#
"Ontario Residents Aged 50-80 Could Get This Benefit" (Seniors Choice, Revcontent). Alder-pluss-geo-kvalifiseringsramming er en vanlig krok og trekker tett compliance-gransking; vi har ingen klikk-gjennomgangsdata for det. Tre ting er minstekrav: kvalifiseringen må være ekte, kvalifiseringskriteriene på landingssiden må matche overskriften, og ingenting kan antyde at annonsen kommer fra en offentlig etat.
5. Kostnad-for-X-nysgjerrighet#
"Granny Pods in 2026: Options That May Surprise You" (Visionary Echo, Taboola — klassifisert finans i vår indeks). Prisnysgjerrighet rundt et stort kjøp — hagehus, badekar med dør, trappestoler — trakter inn i tilbudsforespørsels-lead-fangst. Den monetiserer som finans fordi leadet, ikke innholdet, er forretningen.

Et ytterligere mønster verdt å forstå selv om du ikke kopierer det: søkearbitrasje. Våre fangster inkluderte finansrelaterte kreativer, som "Search for highest return superannuation Australia", som ledet til monetiserte søkeresultatsider. Deres tilstedeværelse viser at formatet er i bruk, ikke at nøkkelordene er lønnsomme. Flere fangede eksempler dissekert overskrift for overskrift i vår teardown av finansielle native annonseeksempler.
Finans-trakt: annonse → advertorial → tilbud#
Få finansielle tilbud konverterer kald feed-trafikk godt på en naken skjemaside. Klikket er nysgjerrighet; traktens jobb er å gjøre nysgjerrighet om til intensjon før den ber om noe.
Standard tre-trinns struktur:
- Native annonse — selger klikket, ingenting annet. Overskrift og bilde trenger bare å tjene inn neste side.
- Advertorial pre-lander — en historie eller listicle som utdanner inn i problemet ("Hvorfor de fleste pensjonister overbetaler for X"), etablerer mekanismen, og presenterer nøyaktig én call to action. Denne siden gjør salget, og den må være tydelig merket som annonsering. Hvis formatet er nytt for deg, start med hva en pre-lander er og studer traktmønstrene som overlever på native trafikk.
- Tilbudsside — tilbudsskjema, kalkulator, innskuddsside eller meglerregistrering. Kort, fordi beslutningen ble tatt på pre-landeren.
Formatnotater etter subvertikal:
Renter- og sammenligningsvinklinger bruker ofte sammenligningstabell-pre-landere: flere produkter, en rangering hvis grunnlag du kan forklare, og en lenke på hver rad. Lesere som klikker på en hvilken som helst rad har selvkvalifisert seg. Lead-gen-tilbud (annuiteter, boligkapital, storkostnadstilbud) bruker ofte flertrinns quiz-skjemaer, med e-postfeltet sist i stedet for først. Trading- og investeringsutdanning kjører langform advertorials: mekanismehistorier som leder til et webinar eller guide-nedlasting, med risikoadvarsler der det kreves. Test disse formatene; vi har ingen konverteringsdata som sammenligner dem.
To praktiserende regler uavhengig av format. Spor inntekt per klikk på plasseringsnivå fra dag én; plasseringer kan variere mye, og whitelisting er hvordan mange kjøpere beskytter marginen. Og hold sidene raske: trege sider mister utålmodige besøkende før tilbudet lastes.
Compliance-rekkverk for finansannonser#
Finans er en begrenset eller spesielt gjennomgått kategori på nettverkene som dekkes her: MGID lister finansielle produkter som begrenset innhold, og Taboola publiserer en finansspesifikk policy-FAQ. Vanlige problemer:
Resultatløfter. Nettverk avviser garantier og ubetingede inntekts- eller sparepåstander: Taboolas FAQ for finanspolicy lister "risikofritt"-språk, garantier, ubetingede beløp brukere kan tjene eller spare, og bli-rik-språk blant påstandene anmelderne deres oftest avviser. Ram inn mekanismer og spørsmål, ikke resultater. Falsk offisiellhet. Kvalifiseringsvinklinger kan ikke antyde offentlig tilknytning: ingen offentlige segl eller "offisielt program"-språk med mindre annonsøren er det offentlige organet. Taboola avviser falsk offentlig tilknytning, og i USA forbyr FTCs etterligningsregel (16 CFR Part 461) å gi vesentlig uriktig inntrykk av tilknytning til en offentlig enhet. Manglende advertorial-avsløring. Pre-landere må være identifiserbare som annonsering (se vår guide til FTCs avsløringsregler for advertorials). I USA sier FTCs veiledning for native annonsering at en native annonse må være identifiserbar som en annonse før klikket, og at klikk-inn-siden trenger sin egen tydelige avsløring med mindre den åpenbart er en annonse; nettverk legger til sine egne regler, som Revcontents påkrevde "Advertisement"- eller "Sponsored"-varsel øverst på advertorial-sider. Geo-sperrede regulerte produkter. Tradingplattformer, CFDer og krypto er tillatt, begrenset eller forbudt avhengig av nettverk og land, og reglene beveger seg. Taboola publiserer for eksempel landene som er åpne for CFD- og kryptoreklame og krever at CFD-annonser har et risikovarsel om tapsprosent og en lisens for målgeoen. Sjekk nettverkets nåværende dokumentasjon før du bygger, ikke etter avvisning. Ansiktsløse landere. Forsikring, lån og investeringssider trenger identifiserbare forretningsdetaljer og lisensiering der det er aktuelt; Taboolas finans-FAQ anbefaler firmadetaljer og leverandør- og lisensdetaljer på landingssider, og nettverk kan sjekke annonser på nytt etter godkjenning. Regler varierer fra land til land og produkt til produkt, så få kvalifisert compliance- eller juridisk gjennomgang før lansering.
Ingenting av dette er valgfri overhead. Avviste annonser, tilbakekalte godkjenninger og kontogjennomganger koster tid, og gjentatte brudd kan føre til kontobegrensninger; MGID sier for eksempel at gjentatte sikkerhetsbrudd kan begrense en konto, og oppdaget cloaking kan føre til kontoblokkering.
Hva finansklikk koster#
Behandle enhver presis finans-CPC-tabell med skepsis: kostnader beveger seg etter geo, enhet, subvertikal og auksjonstetthet. Vi har ingen verifisert, datert kilde for finans-CPC-områder på native-nettverk, så vi oppgir ingen her. Spør nettverkets team om budveiledning i din geo og kategori, og bruk din egen første test som referanse. Som et rent illustrerende planleggingsinnspill: hvis du antok en CPC på $0.80 og en klikk-til-lead-rate på 2 %, ville hvert lead koste $40 før eventuelle tap av leadkvalitet; erstatt begge inndataene med dine egne data.
Budsjettforventninger betyr mer enn CPC-trivia. Planlegg et ekte per-tilbud, per-nettverk testbudsjett før du stoler på noen lesing — vår guide til native annonseringskostnad går gjennom aritmetikken. Nettverksveiledning gir et gulv: Taboolas Realize-hjelpesenter anbefaler for eksempel et daglig budsjett på omtrent 10 ganger CPA-målet ditt, eller minst $50, og MGID anbefaler et førsteinnskudd på minst $650. Hvis finans-CPC-ene og CPA-ene dine er høye, kan en underfinansiert test bruke mye før den forteller deg noe.
En sju-trinns lanseringsspillebok#
- Forsk før du bruker. Åpne en annonseintelligensplattform, filtrer til din finansielle subvertikal og målgeo, og sorter etter levetid (i OpenAdLibrary er filtre og sortering etter dager i kjøring på Founders-planen). Langvarige annonser viser ditt konkurransesett og hva konkurrentene holdt i rotasjon, inkludert deres vinklinger, pre-landere og tilbud, men ikke hva som konverterte eller hva som var compliant.
- Velg ett nettverk. Velg hvor konkurrentene i din subvertikal dukker opp, og hvor nettverkets finanspolicyer tillater produktet ditt i din geo, ikke bare hvor klikk er billigst. Konkurrenttilstedeværelse viser aktivitet, ikke beviste vinklinger.
- Bygg advertorialen først. Pre-landeren er kampanjen. Skriv og testles den før du rører annonsekreativet.
- Lanser bredt, deretter kutt til en whitelist. Start bredt på tvers av plasseringer, mål EPC per plassering, og migrer vinnere til en whitelist-kampanje innen to uker.
- Kjør fem til ti kreativer per vinkling. Samme advertorial, forskjellige kroker og bilder. Native-algoritmer konsentrerer bruk raskt; gi dem variasjon for å finne avvikeren.
- Drep etter EPC, ikke CTR. Kvalifiseringsvinklinger produserer forførende CTR-er; lønnsomhet ligger i klikk-til-lead-økonomi. Et billig klikk som aldri konverterer er det dyreste du kan kjøpe.
- Skaler geo for geo. En bevist renter- eller ytelsesvinkling lokaliseres: nytt land, lokale produktnavn, frisk compliance-sjekk, samme skjelett.
Stabil tilstand, løkken er ukentlig: se på indeksen for nye konkurrentvinklinger, forfrisk kreativet før tretthet setter inn, forsvar whitelisten. Finans native belønner en systematisk prosess; våre fangster kan ikke vise hvilke annonsører som dominerer disse feedene gjennom årene.