English
 Español
 Português (Brasil)
 Français
 Italiano
 Nederlands
 Polski
 Svenska
 Türkçe
 Русский
 日本語
 한국어
 简体中文
 Tiếng Việt
 Bahasa Indonesia
 繁體中文
 Čeština
 Dansk
 Norsk (bokmål)
 Suomi
 Ελληνικά
 Română
 Magyar
 Українська
 ไทย
 हिन्दी
 العربية
 עברית
Beste Native-Ad-Netzwerke für Versicherungswerbetreibende
Versicherungswerbetreibende können Native-Netzwerke nach den Angeboten und Märkten, die sie zulassen, den verfügbaren Platzierungs- und Zielgruppenkontrollen sowie den gemessenen Kosten pro akzeptiertem Lead vergleichen. Creative-Zahlen beschreiben erfasste Beispiele, nicht die Lead-Qualität.

Versicherungswerbetreibende können Native-Netzwerke nach den Angeboten und Märkten, die sie zulassen, den verfügbaren Platzierungs- und Zielgruppenkontrollen sowie den gemessenen Kosten pro akzeptiertem Lead vergleichen. Eine Creative-Zahl beschreibt erfasstes Inventar, nicht Kampagnenergebnisse oder Lead-Qualität. Die Beobachtungen hier können kein universell bestes Netzwerk belegen.
Versicherungen sind der stille Riese des Native#
Gesundheit und Finanzen bekommen die Aufmerksamkeit, aber Versicherungen liegen direkt dahinter: 22.427 klassifizierte Versicherungs-Creatives im Index gegenüber 24.472 für Gesundheit und 24.068 für Finanzen (Juni 2026). Effektiv ein Dreiergleichstand an der Spitze – und Versicherungen zeigen wohl die stärkste Persistenz der drei. Versicherungs-Creatives halten vier der zehn am längsten laufenden Plätze in unserem gesamten Index, jedes zum Zeitpunkt der Erfassung 38 Tage live.
Die Passform ist strukturell. Native-Feeds verkaufen Neugier an Menschen in einem Surf-Mindset, und Versicherungen monetarisieren Neugier besser als fast jede andere Kategorie, weil der Trichter so wenig verlangt: einen Tarif prüfen, sehen, ob man qualifiziert ist, Angebote vergleichen. Zwei Langläufer aus dem Index zeigen die beiden dominierenden Modi:
- Berechtigungs- und Leistungsrahmen: "This government Rebate May Cover Part of Your Health Premium. Check Yours Now" (Golden Aussie Health, Microsoft Audience Network, 38 days running at capture). Eine Berechtigungsfrage kann selbst eine Aussage über verfügbare Leistungen implizieren; überprüfen Sie das Programm, die Kriterien und die Beziehung zum Werbetreibenden, bevor Sie ähnliche Formulierungen verwenden.
- Gerätegesteuerte Lead-Gen: "This Tiny Device Lets You Track Vehicles Using Your Smartphone" (Expert Market, Microsoft Audience Network, 38 days). Ein Telematik-Hook, der einen versicherungsnahen Trichter öffnet, ohne das Wort Versicherung in der Überschrift zu nennen.
Diese Beispiele veranschaulichen unterschiedliche Rahmungsentscheidungen. Ihr Erscheinen oder ihre Beobachtungsdauer belegt keine Resistenz gegen Ermüdung oder profitable Always-on-Auslieferung.
Die Kurzliste auf einen Blick#
Klassifizierte Creative-Zahlen sind eine Teilmenge des gesamten Index-Fußabdrucks jedes Netzwerks, aber die relativen Größen sind das Signal:
| Netzwerk | Versicherungs-Creatives im Index (Juni 2026) | Gesamtzahl Netzwerk-Creatives im Index | Bedeutung |
|---|---|---|---|
| Microsoft Audience Network (MSN feed) | 8,406 | 281,839 | Größter von uns verfolgter Versicherungs-Fußabdruck |
| Taboola | 7,422 | 206,145 | Knapp Zweiter, breiteste Open-Web-Reichweite |
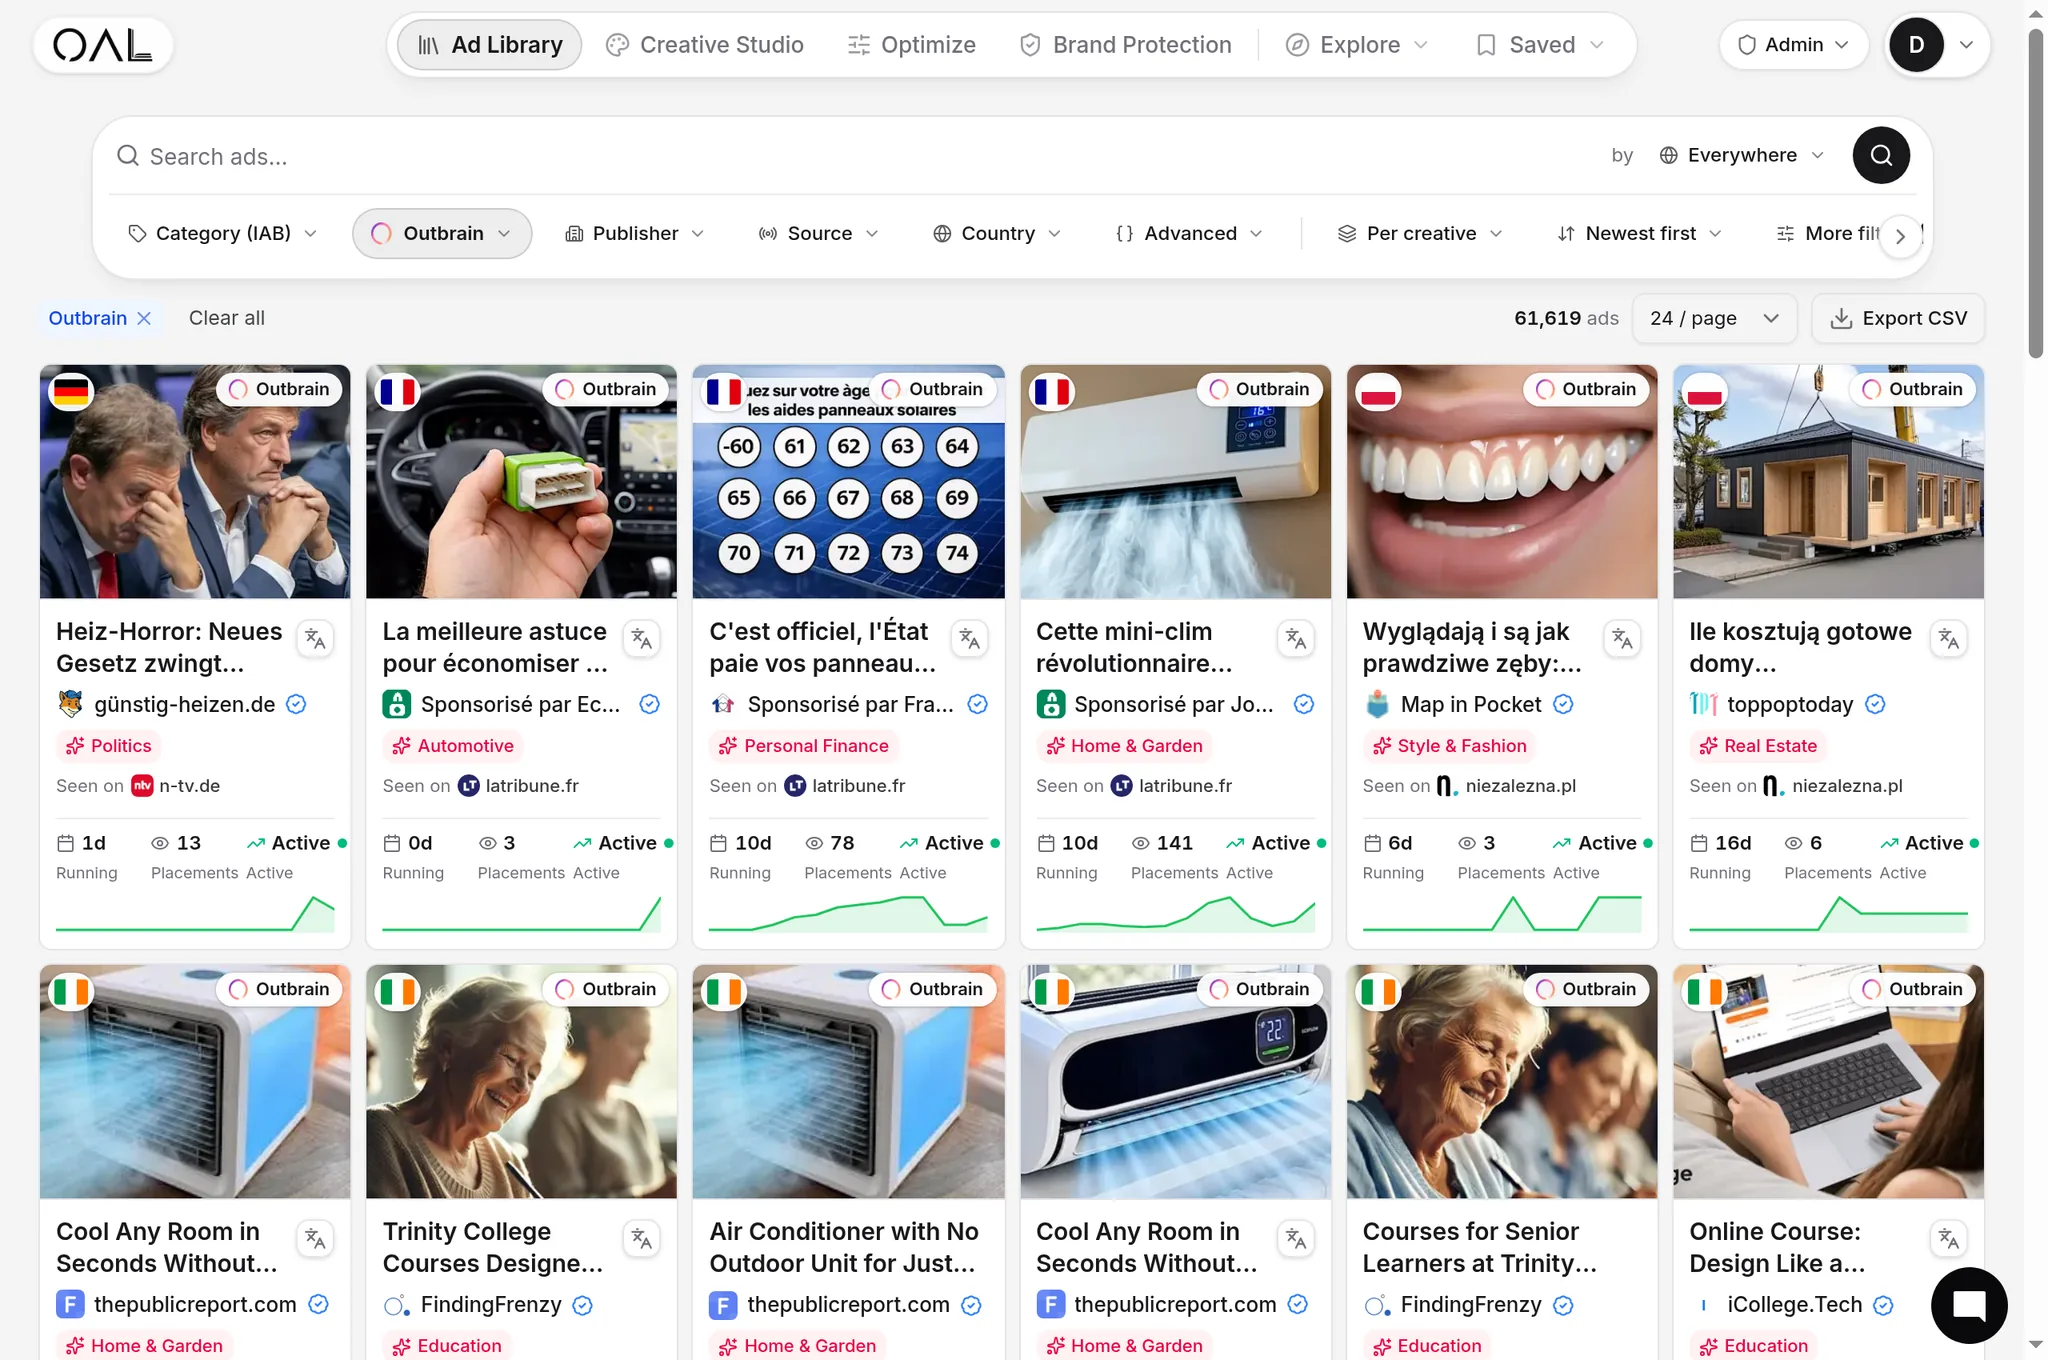
| Outbrain (Teads) | 4,345 | 108,573 | Versicherungen sind Outbrains #1 klassifiziertes vertikales Segment |
| MGID | 663 | 62,765 | Situationsabhängig; unterhaltungslastiges Angebot |
| Revcontent | 638 | 15,789 | Situationsabhängig; gesundheitsorientiertes Netzwerk |
| MediaGo | 378 | 6,571 | Klein, aber Versicherungen sind sein #1 vertikales Segment |
| Yahoo | 189 | 5,926 | Programmatischer Zugang über Yahoo DSP |
Die klassifizierten Zahlen beschreiben die erfasste Stichprobe. Sie messen weder Aufmerksamkeit für Versicherungsabsichten noch Medienbudgets, akzeptierte Leads oder Conversion-Performance.
Microsoft Audience Network: der Volumenführer#
Der MSN-Feed – die Microsoft Start-Oberflächen auf MSN, der Edge-New-Tab-Seite und Windows – trägt den größten Versicherungs-Fußabdruck in unserem Index, 8.406 live klassifizierte Creatives. Die Zielgruppe wird allgemein als älter und desktop-lastig im Vergleich zu anderen Feeds beschrieben, was gut zu den Kategorien passt, die hier dominieren: Gesundheitsprämien-Berechtigung, rentennahe Produkte, Auto-Angebotstrichter und Telematik-Angebote. Prüfen Sie die aktuellen Regeln von Microsoft für das konkrete Angebot und bewerten Sie die verfügbaren Platzierungen; ein Prüfungsprozess ist keine Garantie für Markensicherheit oder Genehmigung. Mechanismen, Formate und Besonderheiten werden in unserem MSN Native Ads Guide behandelt.
Am besten geeignet für: Auto- und Gesundheits-Angebotstrichter, Berechtigungs- und Leistungswinkel, Medicare-nahe Angebote, die compliant betrieben werden, und jeden Werbetreibenden, der langlaufende, immer aktive Kampagnen wünscht – die 38-Tage-Läufer konzentrieren sich hier.
Taboola: der Skalierungsspielzug#
Taboolas 7.422 live geschaltete Versicherungs-Creatives reiten auf dem breitesten Open-Web-Fußabdruck im Native: Feed-Platzierungen auf Tausenden von Publisher-Seiten plus die langfristige exklusive Partnerschaft, die Native-Anzeigen auf Yahoo-Eigenschaften antreibt. Für Versicherungskäufer sind die praktischen Vorteile die Geo- und Gerätebreite – Versicherungskampagnen sind stark nach Geo aufgeteilt, und Taboola ermöglicht es Ihnen, US-Bundesstaaten, UK, AU und Tier-2-Geos von einer Plattform aus mit Pro-Geo-Gebot zu betreiben – sowie einen ausgereiften Optimierungs-Stack. Einrichtung und Plattform-Mechanismen finden Sie in wie Taboola-Anzeigen funktionieren, und es lohnt sich zu sehen, welche Werbetreibenden bereits das Versicherungsfeld des Netzwerks dominieren, bevor Sie ein Budget festlegen.
Am besten geeignet für: Angebotsvergleichstrichter in großem Maßstab, Multi-Geo-Versicherer und Lead-Gen-Operationen sowie Werbetreibende, die detaillierte Publisher-Level-Kontrolle wünschen (Site-Block-Listen sind für die Lead-Qualität bei Versicherungen sehr wichtig).
Outbrain (Teads): der Qualitätsspielzug#
Outbrain/Teads ist ein Kandidat, der für relevantes Inventar und Kontrollen bewertet werden sollte (siehe wie Outbrain funktioniert). Die vorliegenden Beobachtungen belegen nicht, dass seine Versicherungs-CPCs höher sind als die von Taboola oder seine Lead-Qualität besser ist. Vergleichen Sie passende Kampagnen anhand von Daten zu akzeptierten Leads und Downstream-Ergebnissen.
Am besten geeignet für: Lebensversicherungen und Produkte mit höherer Considerationsstufe, markensensible Versicherer und Lead-Gen, bei denen die Downstream-Abschlussrate wichtiger ist als der Cost-per-Click.
MediaGo: der ergänzende Kanal#
MediaGo ist klein in unserem Index (6.571 Creatives), aber Versicherungen sind sein Nummer-eins-klassifiziertes vertikales Segment mit 378 Creatives – die höchste Versicherungskonzentration aller von uns verfolgten Netzwerke. Baidus internationale Native-Plattform setzt auf Deep-Learning-Gebotsoptimierung und liefert Platzierungen über Partner-Feeds, und Praktiker behandeln es typischerweise als Zweitwellen-Kanal: einen bereits auf MSN oder Taboola bewährten Trichter nehmen und MediaGo für zusätzliches Volumen hinzufügen. Durchsuchen Sie das Live-Corpus in der MediaGo-Anzeigenbibliothek, um den aktuellen Werbetreibenden-Mix zu sehen.
Am besten geeignet für: Skalierung bewährter Versicherungstrichter in zusätzliches Angebot; nicht für erste Tests.
Yahoo DSP: die programmatische Seitentür#
Der kleinste Fußabdruck auf der Shortlist (189 klassifizierte Versicherungs-Creatives), aber ein besonderer: Yahoos Native-Inventar wird programmatisch über seinen DSP gekauft, nicht über eine Self-Serve-Native-Plattform, was sich für Agentur- und Inhouse-Teams eignet, die bereits programmatisch arbeiten. Die Zielgruppe überschneidet sich sinnvoll mit der Finanz- und Nachrichtenleserschaft, die Versicherungen wollen, und das Kaufmodell bringt programmatische Frequency- und Audience-Controls, die die Native-Self-Serve-Plattformen nur grob annähern. Die Geschichte, wie sich dieses Inventar entwickelt hat – und was die alte Yahoo Gemini-Plattform ersetzt hat – wird in wie Yahoo Native-Anzeigen funktionieren behandelt. Behandeln Sie es als Effizienzspiel für Teams mit programmatischer Muskeln, nicht als ersten Native-Kanal.
MGID und Revcontent: situationsabhängige Käufe#
Keines ist ein reines Versicherungsnetzwerk – MGIDs Angebot tendiert zu Unterhaltung (13.987 Unterhaltungs-Creatives, sein größtes vertikales Segment) und Revcontents zu Gesundheit – aber beide haben live geschaltete Versicherungsnachfrage (663 bzw. 638 Creatives) und jedes hat seine eigenen aktuellen Werberegeln, die zu prüfen sind. Wo sie sich einen Platz verdienen: Leistungsberechtigungs-Winkel, die auf ältere Zielgruppen abzielen ("Ontario Residents Aged 50–80 Could Get This Benefit" ist ein live Revcontent-Beispiel aus dem Index), Tier-2-Geo-Arbitrage und günstige Creative-Tests, bevor Gewinner auf teure Feeds übertragen werden. Die Unterschiede zwischen den beiden Netzwerken werden in MGID vs Revcontent verglichen.
Am besten geeignet für: Winkel-F&E, berechtigungsorientierte Lead-Gen und Geos, die die Großen aus der Rentabilität preisen.
Zuordnung von Versicherungsangebotstypen zu Netzwerken#
| Angebotstyp | Erste Wahl | Zweite Wahl | Warum |
|---|---|---|---|
| Auto-Angebotstrichter | Microsoft Audience Network | Taboola | Ältere, desktop-lastige Zielgruppe; Berechtigungswinkel halten wochenlang |
| Gesundheitsprämien- / Leistungsberechtigung | Microsoft Audience Network | Revcontent | Die Langläufer in dieser Kategorie konzentrieren sich auf MSN; Revcontent toleriert schärfere Winkel |
| Lebensversicherung | Outbrain (Teads) | Taboola | Produkt mit höherer Überlegung passt zu Premium-Platzierungen |
| Telematik / gerätegesteuert | Microsoft Audience Network | MGID | Gadget-Hooks gedeihen in Neugier-Feeds |
| Multi-Geo-Aggregatoren | Taboola | MediaGo | Geo-Breite plus Pro-Geo-Gebot; MediaGo für zusätzliches Volumen |
| Gewerbliche / B2B-Versicherung | Outbrain (Teads) | Yahoo | Professionelles Kontext-Inventar |
Geo-Strategie verdient eine eigene Zeile: Versicherungsauszahlungen unterscheiden sich enorm zwischen Tier-1, Tier-2 und Tier-3 Geos, und derselbe Berechtigungswinkel, der in den USA gesättigt ist, kann in sekundären englischsprachigen Märkten nahezu unbestritten sein.
Die drei Winkelfamilien, die das vertikale Segment tragen#
Unabhängig davon, welches Netzwerk Sie wählen, das Live-Versicherungsfeld löst sich immer in drei Creative-Familien auf, und zu wissen, zu welcher Ihr Angebot gehört, schärft sowohl die Creative-Produktion als auch die Netzwerkauswahl.
1. Berechtigungs- und Leistungschecks. "Check if you qualify," "residents aged 50–80 could get this benefit," "this rebate may cover part of your premium." Dem Leser wird ein Statuscheck angeboten, kein Produkt. Diese Familie produziert die am längsten laufenden Anzeigen im vertikalen Segment, aber die Beobachtung belegt nicht, dass der Anspruch gültig bleibt oder gegen Ermüdung immun ist. Sie gedeiht auf MSN und Revcontent und ist auch die Familie, die am meisten Compliance-Prüfungen ausgesetzt ist (siehe unten).
2. Vergleich und Tarifschock. "Drivers are switching," "see rates in your area," preisverankerte Listikel. Dies ist das Native-Arbeitspferd der Aggregatoren: es füttert direkt einen Angebotsvergleichstrichter und unterstützt endlose geolokalisierte Varianten. Taboolas Geo-Splitting macht es zum natürlichen Zuhause.
3. Geräte- und geschichtenbasierte Lead-Gen. Das Expert Market Telematik-Creative ist die Vorlage: mit einem Gerät oder einer Neugiergeschichte führen, den Versicherungswinkel nach dem Klick enthüllen. CTR und Lead-Qualität werden für diese Beispiele nicht gemessen – weshalb es sich am besten mit Netzwerken paart, in denen Publisher-Level-Kontrollen (Taboola) oder strenge Feed-Qualität (MSN) den Downstream-Trichter schützen.
Lassen Sie das Ziel erklären, welches Angebot in der Anzeige versprochen wird (siehe Landing-Page-Trichter für Native-Traffic). Ob Berechtigungs- oder Geräterahmung besser abschneidet, erfordert vergleichbare Kampagnenergebnisse; die erfassten Beispiele können sie nicht einordnen.
Was Versicherungsklicks kosten#
Dieser Artikel enthält keinen dokumentierten vergleichbaren CPC-Datensatz für Versicherungen. Holen Sie aktuelle Planungsschätzungen ein und messen Sie den CPC zusammen mit der Quote akzeptierter Leads, der Nettoauszahlung und dem Downstream-Wert für die tatsächlichen Märkte und Geräte, die Sie einkaufen.
Die Konsequenz: Bei CPCs von 1 $+ ist Trichterforschung vor der Ausgabe nicht optional. Hundert Klicks in einen ungeprüften Trichter kosten mehr als die Forschung, die ihn behoben hätte.
Prüfen Sie das Formular auf den relevanten Geräten und vergleichen Sie qualifizierte Ergebnisse nach Gerät. Formularlänge und Desktop-Nutzung allein belegen keinen Conversion-Vorteil. Behalten Sie genug Kontext bei, um Geräteeffekte von Unterschieden bei Zielgruppe und Platzierung zu unterscheiden.
Saisonalisieren Sie auch Ihren Plan. Einschreibungsfenster und Erneuerungszyklen konzentrieren sowohl die Aufmerksamkeit der Verbraucher als auch die Budgets der Wettbewerber auf dieselben Wochen, sodass CPCs genau dann steigen, wenn das Volumen seinen Höhepunkt erreicht. Die Käufer, die in diesen Fenstern am besten abschneiden, haben ihre Trichter, Creative-Bibliotheken und Publisher-Listen in den ruhigen Monaten aufgebaut – und die immer aktiven Berechtigungskampagnen, die im Index sichtbar sind, sind teilweise das: Infrastruktur, die ganzjährig warm gehalten wird, damit saisonale Schübe auf bewährten Assets skalieren und nicht auf frischen Tests.
Compliance-Hinweise für Versicherungen auf Native#
Versicherungen sind regulierte Werbung, und die Advertorial-Kultur des Native schafft Reibungspunkte, die die Netzwerke hart überwachen:
- Rahmung als „Regierungsprogramm" ist das am stärksten überprüfte Muster im vertikalen Segment. Berechtigungswinkel, die Rabatte, Leistungen oder Regierungsprogramme erwähnen, müssen korrekt sein und erfordern typischerweise klare Haftungsausschlüsse – irreführende Regierungszugehörigkeit führt schnell zu Kontoverlust und behördlicher Aufmerksamkeit.
- Medicare-nahes Marketing hat seine eigenen bundesstaatlichen Marketingregeln; wenn Sie dort tätig sind, ist die Compliance-Prüfung jedes Creatives und Landers Grundvoraussetzung, und mehrere Netzwerke verlangen eine Vorautorisierung. Prüfen Sie die aktuelle Dokumentation jedes Netzwerks.
- Lizenzierung und bundesstaatliche Variationen bedeuten, dass Geo-Targeting ein Compliance-Tool ist, nicht nur eine Optimierung: führen Sie nur Bundestaaten, in denen der Versicherer oder die Agentur des Angebots lizenziert ist.
- Advertorial-Offenlegung gilt für Versicherungs-Pre-Lander genau wie für Nutra-Pre-Lander.
Validieren Sie das Netzwerk, bevor Sie ausgeben#
Der Vorteil des Versicherungsvertikals für Forscher: Da Kampagnen immer aktiv sind, liegen die Belege dafür, was funktioniert, genau jetzt in öffentlichen Feeds. Ein praktischer Workflow vor der Ausgabe:
Untersuchen Sie die verfügbaren Versicherungsbeispiele nach Netzwerk und Markt. Notieren Sie die Beobachtungsdaten und prüfen Sie das Angebot, die Offenlegungen und die Struktur des Ziels. Nutzen Sie diese als Recherche-Inputs und bewerten Sie dann Ihre eigene Kampagne mit verlässlichen Kosten- und Accepted-Lead-Daten. Ein 30-tägiger Beobachtungszeitraum beweist keine Profitabilität.
Die Entscheidung in einem Absatz#
Erstellen Sie eine Shortlist von Netzwerken, die das Angebot zulassen und die erforderlichen Märkte, Kontrollen und Messmöglichkeiten bieten. Führen Sie eine angemessen dimensionierte Bewertung durch und vergleichen Sie qualifizierte Ergebnisse. Erfasste Creative-Zahlen können als Leitfaden dafür dienen, was zu prüfen ist, können aber nicht allein das beste Netzwerk auswählen.