English
 Español
 Português (Brasil)
 Français
 Deutsch
 Italiano
 Nederlands
 Polski
 Svenska
 Türkçe
 Русский
 日本語
 한국어
 简体中文
 Tiếng Việt
 Bahasa Indonesia
 繁體中文
 Čeština
 Norsk (bokmål)
 Suomi
 Ελληνικά
 Română
 Magyar
 Українська
 ไทย
 हिन्दी
 العربية
 עברית
Bedste Native Ad-netværk til Forsikringsannoncører
Forsikringsannoncører kan sammenligne native netværk ud fra de tilbud og markeder, netværket tillader, tilgængelige placerings- og målgruppekontroller samt målt omkostning pr. accepteret lead. Kreativtællinger beskriver indfangede eksempler, ikke leadkvalitet.

Forsikringsannoncører kan sammenligne native netværk ud fra de tilbud og markeder, de tillader, tilgængelige placerings- og målgruppekontroller samt målt omkostning pr. accepteret lead. En kreativtælling beskriver indfanget lager, ikke kampagneresultater eller leadkvalitet. Observationerne her kan ikke fastslå et universelt bedste netværk.
Forsikring er natives stille kæmpe#
Sundhed og finans får opmærksomheden, men forsikring ligger lige bag dem: 22.427 klassificerede forsikringskreativer i indekset mod 24.472 for sundhed og 24.068 for finans (juni 2026). Effektivt en tredobbelt uafgjort i toppen — og forsikring viser argumenterbart den stærkeste vedholdenhed af de tre. Forsikringskreativer indeholder fire af de ti længstkørende pladser i hele vores indeks, hver live i 38 dage ved indfangning.
Tilpasningen er strukturel. Native feeds sælger nysgerrighed til folk i en browsing-tilstand, og forsikring monetariserer nysgerrighed bedre end næsten enhver kategori, fordi funnlen spørger så lidt: tjek en rate, se om du kvalificerer, sammenlign tilbud. To langløbere fra indekset viser de to dominerende tilstande:
- Fordelsberettigelsesramme: "This government Rebate May Cover Part of Your Health Premium. Check Yours Now" (Golden Aussie Health, Microsoft Audience Network, 38 dage kørende ved indfangning). Et berettigelsesspørgsmål kan i sig selv antyde en påstand om tilgængelige fordele; verificér programmet, kriterierne og annoncørens relation, før du bruger lignende formuleringer.
- Gadget-ledt lead-gen: "This Tiny Device Lets You Track Vehicles Using Your Smartphone" (Expert Market, Microsoft Audience Network, 38 dage). En telematikhook, der åbner en forsikrings-tilstødende funnel uden at sige ordet forsikring i overskriften.
Disse eksempler illustrerer forskellige rammevalg. Deres forekomst eller observationsvarighed fastslår ikke modstandsdygtighed over for træthed eller rentabel altid-til-levering.
Kortlisten på et blik#
Klassificerede kreativtællinger er en delmængde af hvert netværks samlede indeksfodaftryk, men de relative størrelser er signalet:
| Netværk | Forsikringskreativer i indeks (juni 2026) | Samlede netværkskreativer i indeks | Læs |
|---|---|---|---|
| Microsoft Audience Network (MSN feed) | 8.406 | 281.839 | Største forsikringsfodaftryk vi sporer |
| Taboola | 7.422 | 206.145 | Tæt andenplads, bredeste open-web rækkevidde |
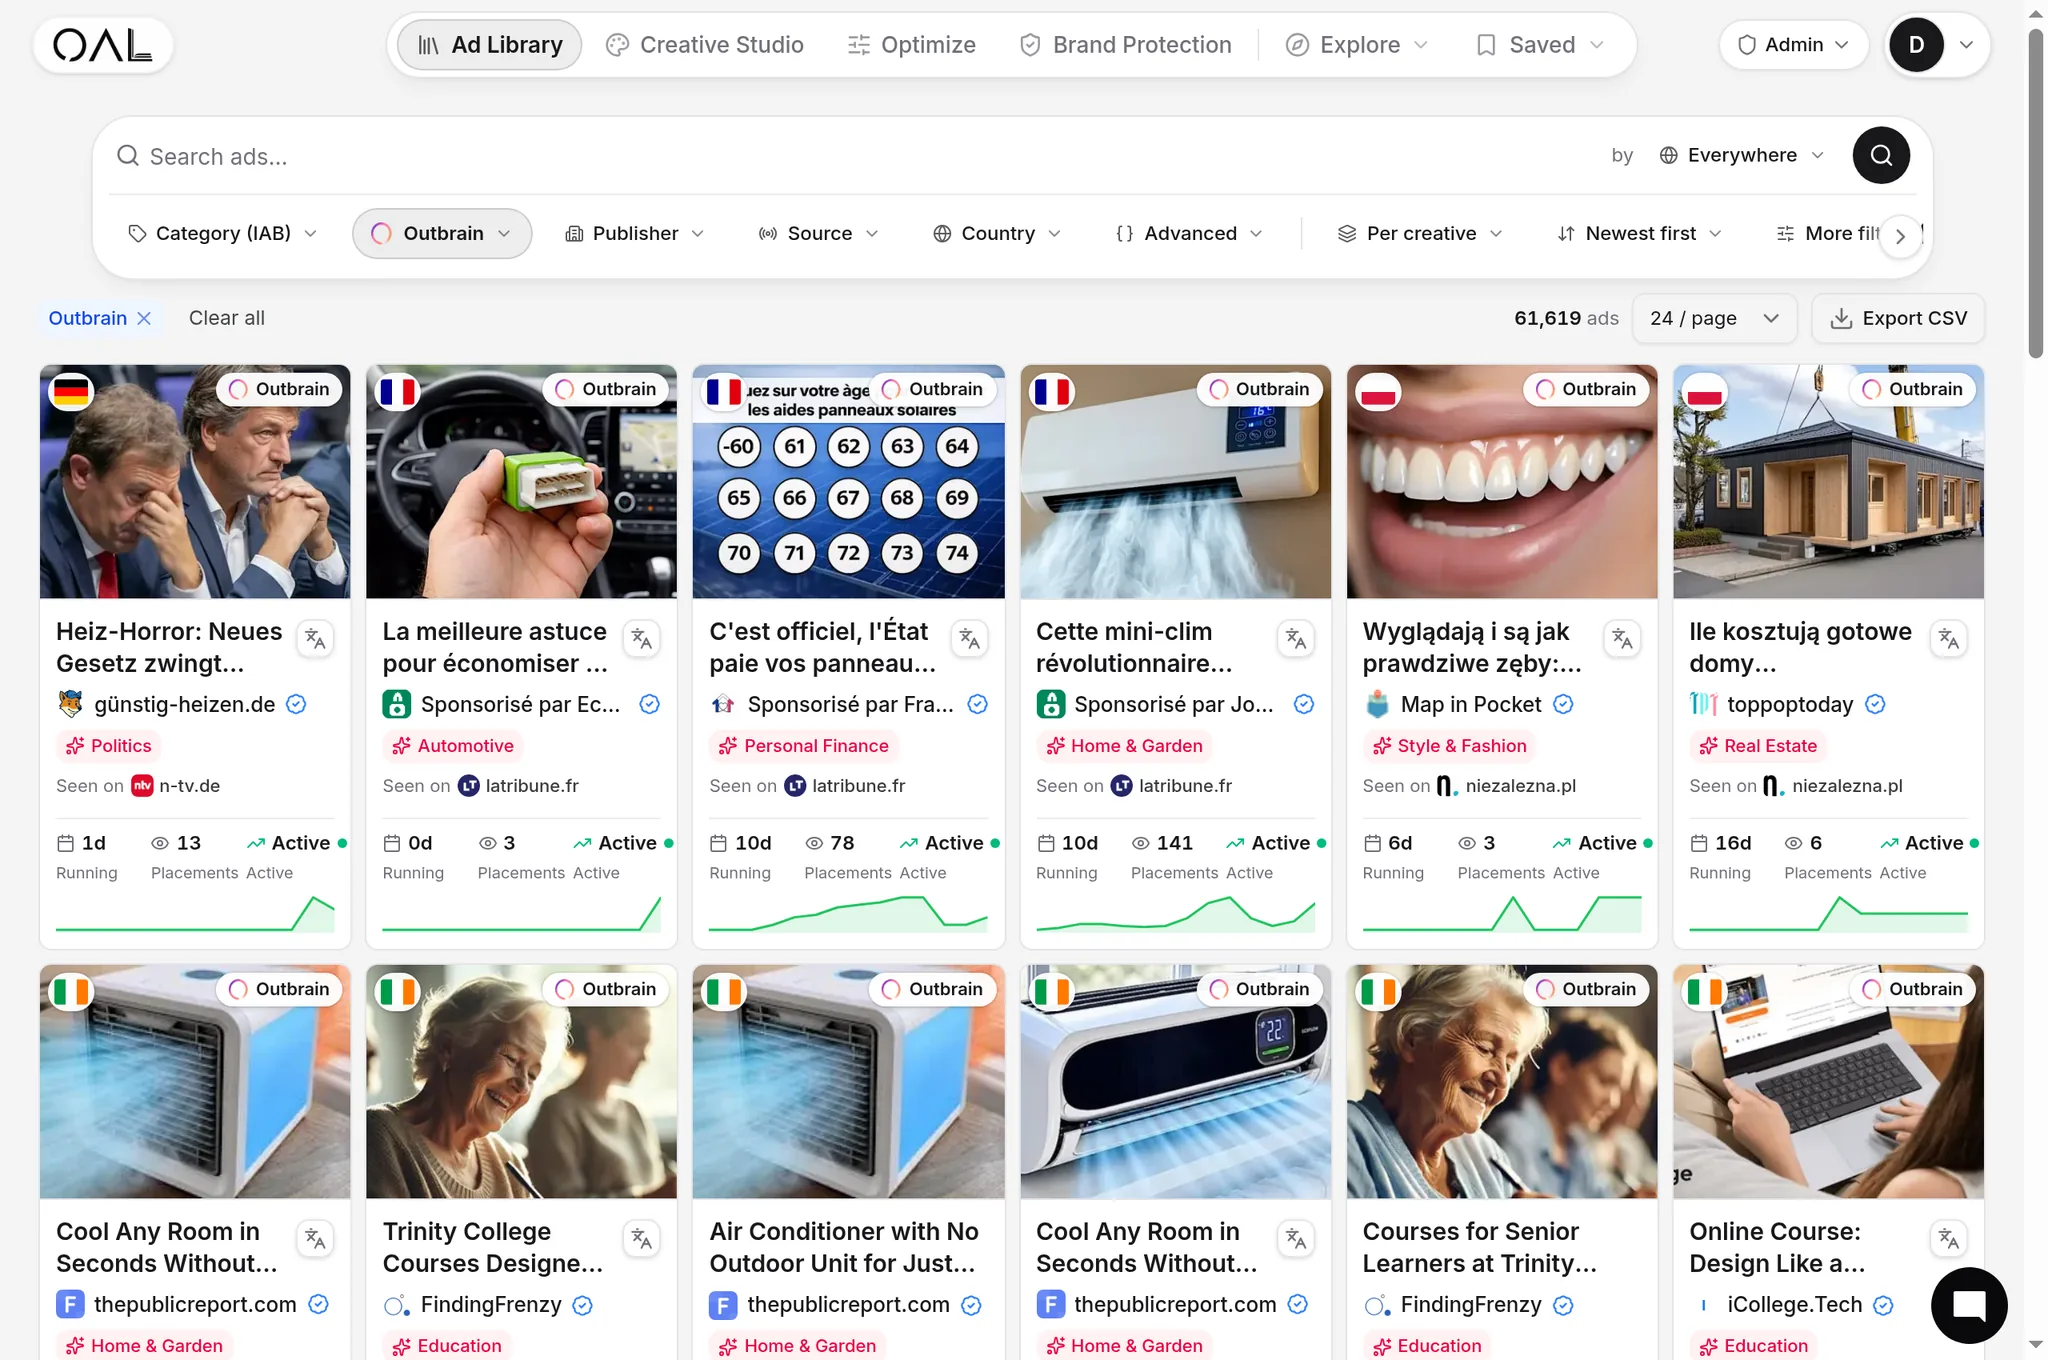
| Outbrain (Teads) | 4.345 | 108.573 | Forsikring er Outbrains #1 klassificerede branche |
| MGID | 663 | 62.765 | Situationelt; underholdningstungt udbud |
| Revcontent | 638 | 15.789 | Situationelt; sundhed-først netværk |
| MediaGo | 378 | 6.571 | Lille, men forsikring er dens #1 branche |
| Yahoo | 189 | 5.926 | Programmatisk adgang via Yahoo DSP |
De klassificerede tællinger beskriver den indsamlede stikprøve. De måler ikke forsikringsintention, mediebudgetter, accepterede leads eller konverteringsperformance.
Microsoft Audience Network: volumenlederen#
MSN-feedet — Microsoft Start-overfladerne på tværs af MSN, Edge nye-fane-siden og Windows — fører det største forsikringsfodaftryk i vores indeks, 8.406 live klassificerede kreativer. Målgruppen beskrives almindeligt som ældre og desktop-tung i forhold til andre feeds, hvilket passer godt til de kategorier, der dominerer her: sundhedspræmieberettigelse, pensions-tilstødende produkter, bil-tilbudsfunnels og telematikstilbud. Tjek Microsofts aktuelle regler for det specifikke tilbud, og vurder de tilgængelige placeringer; en gennemgangsproces er ikke en garanti for brand-sikkerhed eller godkendelse. Mekanik, formater og særheder dækkes i vores MSN native annonceguide.
Bedst til: bil- og sundhedstilbudsfunnels, fordelstillægsvinkler, Medicare-tilstødende tilbud kørt kompatibelt, og enhver annoncør, der ønsker langløbende altid-til-kampagner — 38-dages løberne klynges her.
Taboola: skala-spillet#
Taboolas 7.422 live forsikringskreativer kører på det bredeste open-web-fodaftryk i native: feed-placeringer på tværs af tusindvis af udgiversider plus dens langsigtede eksklusive partnerskab, der driver native annoncer på Yahoo-ejendomme. For forsikringskøbere er de praktiske fordele geo- og enhedsbredde — forsikringskampagner er stærkt geo-opdelte, og Taboola lader dig køre US-stater, UK, AU og Tier-2 geografier fra én platform med per-geo-bud — og en moden optimeringsstak. Opsætning og platformsmekanik er i hvordan Taboola-annoncer virker, og det er værd at se, hvilke annoncører allerede dominerer netværkets forsikringsfelt, før budget forpligtes.
Bedst til: pris-sammenligningsfunnels i skala, multi-geo selskaber og lead-gen-operationer, og annoncører, der ønsker granulær udgiver-niveau kontrol (site blokeringslister betyder meget for forsikringsleadkvalitet).
Outbrain (Teads): kvalitetsspillet#
Outbrain/Teads er en kandidat til at evaluere for relevant lager og relevante kontroller (se hvordan Outbrain virker). De foreliggende observationer fastslår ikke, at dets forsikrings-CPC'er er højere end Taboolas, eller at dets leadkvalitet er bedre. Sammenlign matchede kampagner ved hjælp af data om accepterede leads og downstream-resultater.
Bedst til: livsforsikring og højere-overvejelsesprodukter, brandsensitive selskaber og lead-gen, hvor downstream lukkerate betyder mere end omkostning pr. klik.
MediaGo: den supplementære kanal#
MediaGo er lille i vores indeks (6.571 kreativer), men forsikring er dens nummer ét klassificerede branche med 378 kreativer — den højeste forsikringskoncentration af ethvert netværk, vi sporer. Baidus internationale native-platform læner sig på deep-learning-budoptimering og leverer placeringer på tværs af partnerfeeds, og praktikere behandler den typisk som en anden-bølge-kanal: tag en funnel allerede bevist på MSN eller Taboola og tilføj MediaGo for inkrementel volumen. Gennemse det live korpus i MediaGo annoncebiblioteket for at se den nuværende annoncørblanding.
Bedst til: skalering af beviste forsikringsfunnels til inkrementelt udbud; ikke til første tests.
Yahoo DSP: den programmatiske sidedør#
Det mindste fodaftryk på kortlisten (189 klassificerede forsikringskreativer), men et distinkt et: Yahoos native lager købes programmatisk gennem dens DSP snarere end gennem en selvbetjenings-native-platform, hvilket passer til agentur- og interne teams, der allerede kører programmatisk. Målgruppen overlapper betydeligt med finans-og-nyhedslæseriet, forsikring ønsker, og købsmodellen bringer programmatisk-grad frekvens- og målgruppekontrol, som de native selvbetjeningsplatforme tilnærmer mere groft. Historien om, hvordan dette lager udviklede sig — og hvad der erstattede den gamle Yahoo Gemini-platform — dækkes i hvordan Yahoo native annoncer virker. Behandl det som en effektivitetsspil for teams med programmatisk muskel, ikke en første native kanal.
MGID og Revcontent: situationelle køb#
Ingen af dem er et forsikrings-først netværk — MGIDs udbud hælder til underholdning (13.987 underholdningskreativer, dens største branche) og Revcontents hælder til sundhed — men begge fører live forsikringsefterspørgsel (henholdsvis 663 og 638 kreativer), og hver især har sine egne aktuelle annonceringsregler, der skal tjekkes. Hvor de tjener en plads: fordelstillægsvinkler rettet mod ældre målgrupper ("Ontario Residents Aged 50–80 Could Get This Benefit" er et live Revcontent-eksempel fra indekset), Tier-2 geo arbitrage og billig kreativ testning, før vindere overføres til dyre feeds. De to netværks forskelle sammenlignes i MGID vs Revcontent.
Bedst til: vinkel-R&D, berettigelsesstil lead-gen og geografier, de store spillere priser ud af rentabilitet.
Tilpasning af forsikringstilbudstyper til netværk#
| Tilbudstype | Førstevalg | Andetvalg | Hvorfor |
|---|---|---|---|
| Bil-tilbudsfunnels | Microsoft Audience Network | Taboola | Ældre, desktop-tung målgruppe; berettigelsesvinkler varer i uger |
| Sundhedspræmie / fordelstillægsberettigelse | Microsoft Audience Network | Revcontent | Langløberne i denne kategori klynges på MSN; Revcontent tolererer mere slagkraftige vinkler |
| Livsforsikring | Outbrain (Teads) | Taboola | Højere-overvejelsesprodukt passer til premium-placeringer |
| Telematik / enhedsledt | Microsoft Audience Network | MGID | Gadget-hooks trives i nysgerrighedsfeeds |
| Multi-geo aggregatorer | Taboola | MediaGo | Geo-bredde plus per-geo-bud; MediaGo for inkrementel volumen |
| Erhverv / B2B-forsikring | Outbrain (Teads) | Yahoo | Professionelt-kontekst lager |
Geostrategi fortjener sin egen linje: forsikringsudbetalinger afviger enormt mellem Tier-1, Tier-2 og Tier-3 geografier, og den samme berettigelsesvinkel, der er mættet i USA, kan være næsten ukontrolleret i sekundære engelsktalende markeder.
De tre vinkelfamilier, der bærer branchen#
Uanset hvilket netværk du vælger, fortsætter det live forsikringsfelt med at opløses i tre kreative familier, og at vide, hvilken en din tilbud hører til, skærper både kreativ produktion og netværksvalg.
1. Berettigelses- og fordelstjek. "Check if you qualify," "residents aged 50–80 could get this benefit," "this rebate may cover part of your premium." Læseren tilbydes en statustjek, ikke et produkt. Denne familie producerer de længstkørende annoncer i branchen, men observationen fastslår ikke, at påstanden forbliver gyldig eller immun over for træthed. Den trives på MSN og Revcontent, og det er også familien under den mest overholdelsesscrutiny (se nedenfor).
2. Sammenligning og rate-chock. "Drivers are switching," "see rates in your area," pris-forankrede listicles. Dette er aggregatorens native arbejdshest: det fodrer en pris-sammenligningsfunnel direkte og understøtter uendelige geo-lokaliserede varianter. Taboolas geo-opdeling gør det til det naturlige hjem.
3. Gadget- og historieledt lead-gen. Expert Market telematik-kreativet er skabelonen: led med en enhed eller en nysgerrighedshistorie, afslør forsikringsvinklen post-klik. CTR og leadkvalitet er ikke målt for disse eksempler — hvilket er grunden til, at det passer bedst med netværk, hvor udgiver-niveau kontrol (Taboola) eller streng feedkvalitet (MSN) beskytter downstream-funnellen.
Lad destinationen forklare det tilbud, der loves i annoncen (se landingsside-funnels for native trafik). Hvorvidt berettigelses- eller gadgetrammer performer bedre, kræver sammenlignelige kampagneresultater; de indfangede eksempler kan ikke rangere dem.
Hvad forsikringsklik koster#
Denne artikel har ingen dokumenteret sammenlignelig data for forsikrings-CPC'er. Indhent aktuelle planlægningsestimater, og mål CPC sammen med accepteret-lead-rate, netto-udbetaling og downstream-værdi for de faktiske markeder og enheder, du køber.
Korollaret: ved $1+ CPC'er er funnel-forskning før forbrug ikke valgfri. Hundrede klik ind i en ubevist funnel koster mere end forskningen, der ville have rettet den.
Gennemgå formularen på relevante enheder, og sammenlign kvalificerede resultater pr. enhed. Formularlængde og desktop-brug alene fastslår ikke en konverteringsfordel. Behold nok kontekst til at skelne enhedseffekter fra forskelle i målgruppe og placering.
Sæsonér også din plan. Tilmeldingsvinduer og fornyelsescykler koncentrerer både forbrugeropmærksomhed og konkurrentbudgetter ind i de samme uger, så CPC'er spidser præcis, når volumen topper. De købere, der klarer sig bedst i disse vinduer, byggede deres funnels, kreative biblioteker og udgiverlister i de stille måneder — og de altid-til-berettigelseskampagner synlige i indekset er delvist det: infrastruktur holdt varm året rundt, så sæsonbestemte skub skalerer på beviste aktiver snarere end friske tests.
Overholdelsesnoter til forsikring på native#
Forsikring er reguleret annoncering, og natives advertorialkultur skaber friktionspunkter, netværkene politihårdt:
- "Government program"-ramme er det mest granskede mønster i branchen. Berettigelsesvinkler, der refererer til rabatter, fordele eller offentlige programmer, skal være nøjagtige og kræver typisk klare ansvarsfraskrivelser — vildledende offentlig tilknytning er en hurtig vej til kontotab og regulatoropmærksomhed.
- Medicare-tilstødende markedsføring bærer sine egne føderale markedsføringsregler; hvis du opererer der, er overholdelsesgennemgang af hver kreativ og lander et minimum, og flere netværk kræver forhåndsgodkendelse. Tjek hvert netværks aktuelle dokumentation.
- Licensering og statslig variation betyder, at geo-targeting er et overholdelsesværktøj, ikke kun en optimering: kør kun stater, hvor tilbuddets selskab eller agentur er licenseret.
- Advertorial-afsløring gælder for forsikrings pre-landere nøjagtigt som for nutra-.
Valider netværket, før du bruger penge#
Forsikringsbranchens fordel for forskere: fordi kampagner kører altid-til, er beviset for, hvad der virker, offentligt i feeds lige nu. En praktisk pre-forbrugsarbejdsgang:
Undersøg de tilgængelige forsikringseksempler efter netværk og marked. Notér observationsdatoer, og undersøg tilbuddet, ansvarsfraskrivelserne og destinationsstrukturen. Brug dem som research-input, og evaluér derefter din egen kampagne med pålidelige omkostnings- og accepteret-lead-data. En 30-dages observationsperiode beviser ikke rentabilitet.
Beslutningen i ét afsnit#
Lav en kortliste over netværk, der tillader tilbuddet og leverer de nødvendige markeder, kontroller og målinger. Kør en passende afgrænset evaluering, og sammenlign kvalificerede resultater. Indfangede kreativtællinger kan vejlede om, hvad der skal undersøges, men kan ikke alene vælge det bedste netværk.